 Offre exclusive : Créez votre entreprise gratuitement :



- Le bilan comptable est une photographie de la santé financière de votre entreprise à un moment donné. Il fait partie des comptes annuels avec le compte résultat ;
- La structure du bilan se scinde en deux parties : tout ce que l’entreprise possède (l’actif) et tout ce que l’entreprise doit rembourser (le passif) ;
- Sa compréhension est essentielle, surtout si vous prévoyez de faire appel à des organismes de financement.
- Il est à produire chaque année lors de la clôture de votre exercice comptable.
Vous avez sûrement déjà entendu le terme de bilan comptable au cours de vos études ou de votre vie professionnelle. Mais savez-vous exactement comment ce document comptable, clé d’une bonne tenue comptable, s’articule ? Et qu’avec un logiciel de comptabilité en ligne, son édition est simplifiée ? Revenons ensemble sur la définition et les différentes étapes importantes du bilan comptable.
Avec Indy, choisissez la solution qui vous ressemble : gérez votre comptabilité en autonomie ou déléguez-la à un expert-comptable. Simple et flexible 🤩
Le bilan comptable, qu’est-ce que c’est ?
Définition
En comptabilité, le bilan correspond à un document de synthèse qui fait un état des lieux financier de votre entreprise à un instant T, ou à une situation donnée, et permet de déterminer sa solvabilité. Il doit être intégré dans les comptes annuels, avec le compte de résultat. Il est présenté dans la liasse fiscale.
Ce document permet de faire point sur l’actif de l’entreprise (son patrimoine) et sur son passif (ses dettes). Retrouvez toutes les informations relatives au bilan comptable dans notre vidéo dédiée :
Structure du bilan
Le bilan comptable s’organise sous forme de tableau avec les actifs et les passifs qui répertorient le patrimoine de votre entreprise. Par ailleurs, le total des actifs doit être égal au total du passif.
Bilan actif
Les actifs (ou “emplois”) correspondent à ce que l’entreprise possède. Il en existe plusieurs types : les actifs immobilisés ou emplois permanents que votre société possède sur le long terme, et les actifs circulants ou emplois temporaires qui sont détenus moins d’un an.
Le tableau des actifs doit être établi sur la partie gauche du bilan comptable. Le montant de chaque élément doit être inscrit en brut puis en net après les éventuels amortissements et provisions.
Le tableau se présente sous cette forme 👇
| Actifs immobilisés (ou emplois permanents) | Immobilisations incorporelles – Frais d’établissement – Frais de R&D – Concessions brevets droits similaires – Fonds commercial – Autres immobilisations incorporelles – Avances et acomptes |
| Immobilisations corporelles – Terrains – Constructions – Installations techniques et outillage – Autres immobilisations corporelles – Immobilisation en cours – Avances et acomptes | |
| Immobilisations financières – Participations évaluées selon mise en équivalence – Autres participations – Créances rattachées à des participations – Autres titres immobilisés – Prêts – Autres immobilisations financières | |
| Actifs circulants (ou emplois temporaires) | Stocks et en-cours – Matières premières et approvisionnements – En-cours de production de biens – En-cours de production de service – Produits intermédiaires et finis – Marchandise |
| Créance – Créances clients et comptes rattachés – Autres créances – Capital souscrit appelé, non versé – Valeurs mobilières de placement – Disponibilité – Charges constatées à l’exercice |
Le bilan passif
Les passifs, parfois appelés “ressources”, correspondent à ce que l’entreprise doit. Il en existe des permanentes, des temporaires, et des ressources créées par l’entreprise qui correspondent aux bénéfices.
Le tableau des passifs doit être établi sur la partie droite du bilan comptable. Il se présentera sous cette forme 👇
| Capitaux propres (ou ressources permanentes) | Général – Capital social ou individuel – Prime d’émission, de fusion, d’apport |
| Réserves – Réserve légale – Réserves statuaires ou contractuelles – Réserves réglementaires – Autres services | |
| Résultat de l’exercice – Subvention d’investissement – Provisions réglementées | |
| Autres fonds propres | – Produits des émissions de titre participatifs – Avances conditionnées |
| Provisions | – Provisions pour risque – Provisions pour impôts – Provisions pour charges à répartir – Provisions pour charges |
| Dettes (our ressources temporaires) | Dettes financières – Emprunts obligatoires convertibles – Autres emprunts obligatoires – Emprunts dettes auprès des établissements de crédit – Emprunts et dettes financières divers – Avances et acomptes reçus sur commandes en cours |
| Dettes d’exploitation – Dettes fournisseurs et comptes rattachés – Dettes fiscales et sociales | |
| Dettes diverses – Dettes sur immobilisations et comptes rattachés – Autres dettes |
Qui doit réaliser le bilan comptable ?
Le ou la chef(fe) d’entreprise doit, chaque année, transmettre le bilan comptable complété du compte de résultat, et de certaines annexes comptables. Gardez à l’esprit que le bilan comptable concerne exclusivement les entreprises sous le régime réel normal d’imposition. Si vous êtes au réel simplifié, vous pourrez alors présenter un bilan moins détaillé. En savoir plus.
Pourquoi faire un bilan comptable ?
Le bilan comptable est un document essentiel qui offre une photographie de la situation financière de votre entreprise, à un moment précis. Bien que souvent obligatoire pour les entreprises, ce dernier revêt également une importance capitale et vous sera particulièrement utile, il permet notamment :
- D’évaluer la santé financière de votre entreprise ;
- Les parties prenantes vont se baser sur ce document pour évaluer la performance financière de votre structure et prendre des décisions, en matière d’investissement par exemple ;
- Combiné avec le compte de résultat, ce dernier permettra d’analyser la rentabilité de votre entreprise ;
- Il servira de référence pour la planification financière future : il identifie les forces et les faiblesses de l’entreprise, et vous permet de prendre des mesures afin d’améliorer sa situation financière ;
Comment faire son bilan comptable ?
Avec Indy ! 🤩
Vous pouvez réaliser votre bilan comptable seul, à condition de bien maîtriser les règles comptables et d’avoir du temps à y consacrer. L’exercice demande de la rigueur : il faut contrôler régulièrement vos opérations et les traduire en écritures comptables tout au long de l’année.
Pour vous simplifier la tâche, vous pouvez aussi utiliser un logiciel de comptabilité comme Indy, qui automatise la tenue de vos comptes et génère bilan comptable en ligne. Grâce à la synchronisation bancaire, vos transactions remontent automatiquement dans l’application et sont classées dans les bonnes catégories comptables (immobilisation corporelle, emprunt, etc.). Vous pouvez aussi ajouter des opérations manuellement.
Selon le niveau d’accompagnement souhaité, trois offres vous permettent d’obtenir votre bilan :
- Avec l’offre Autonomie, Indy génère votre bilan et votre compte de résultat étape par étape, puis télétransmet vos déclarations aux impôts ;
- Avec l’offre Sérénité, un expert-comptable partenaire vérifie votre comptabilité, établit vos déclarations et atteste votre bilan ;
- Avec l’offre Exclusivité, réservée aux sociétés à l’IS, un expert-comptable dédié suit votre dossier toute l’année et traite votre bilan en priorité.
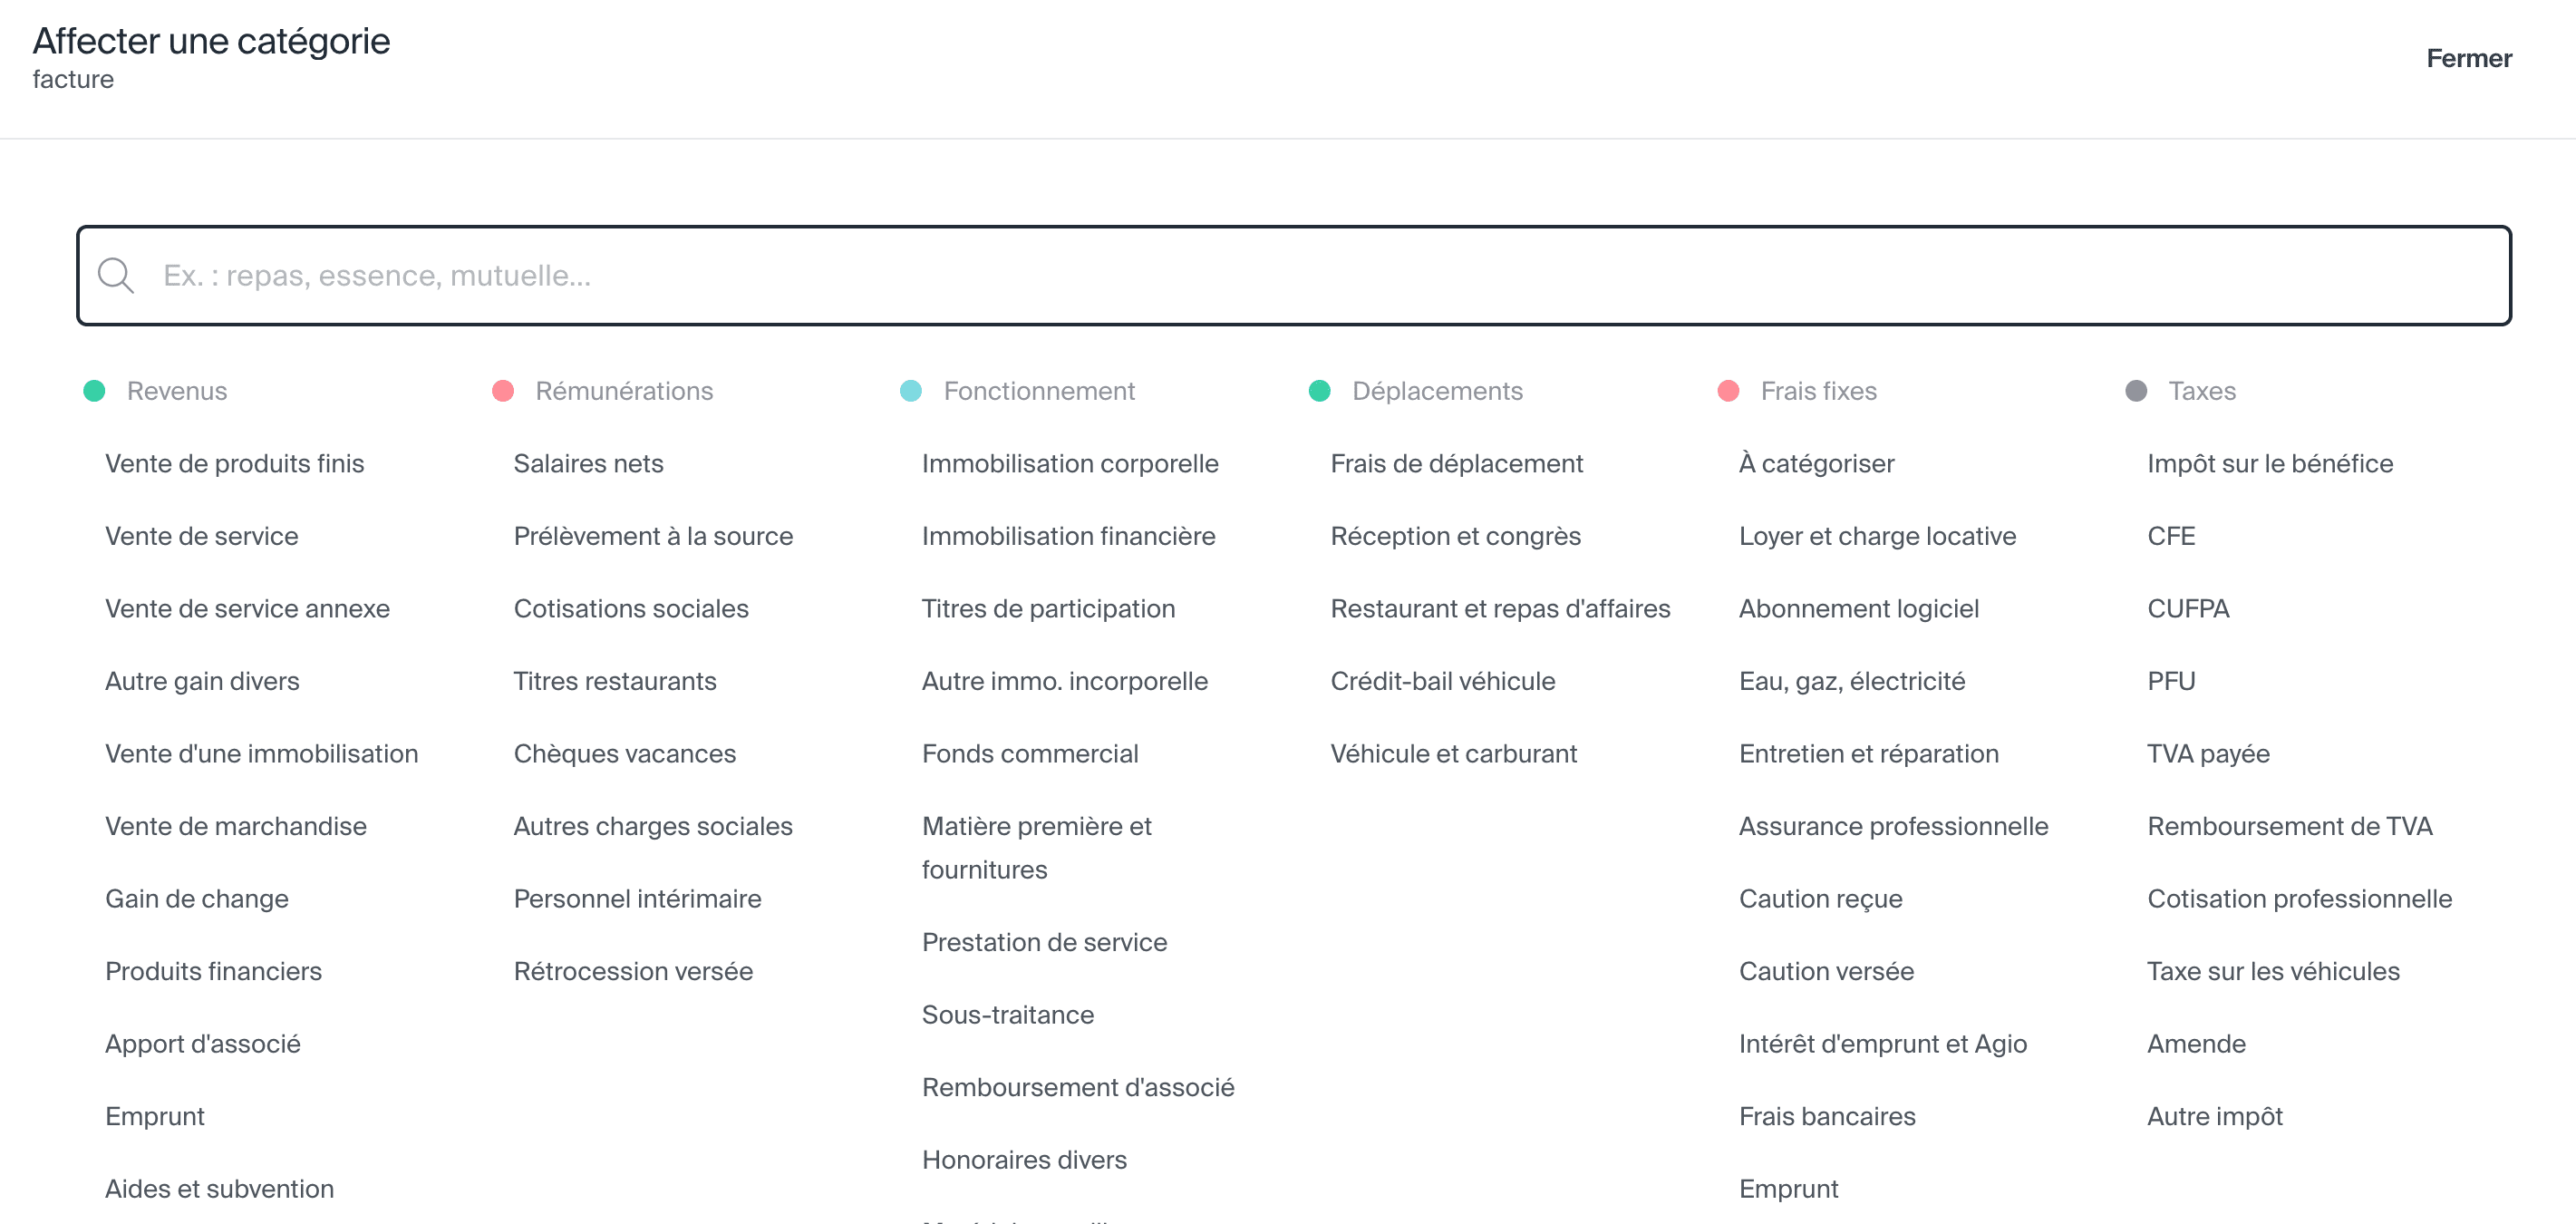
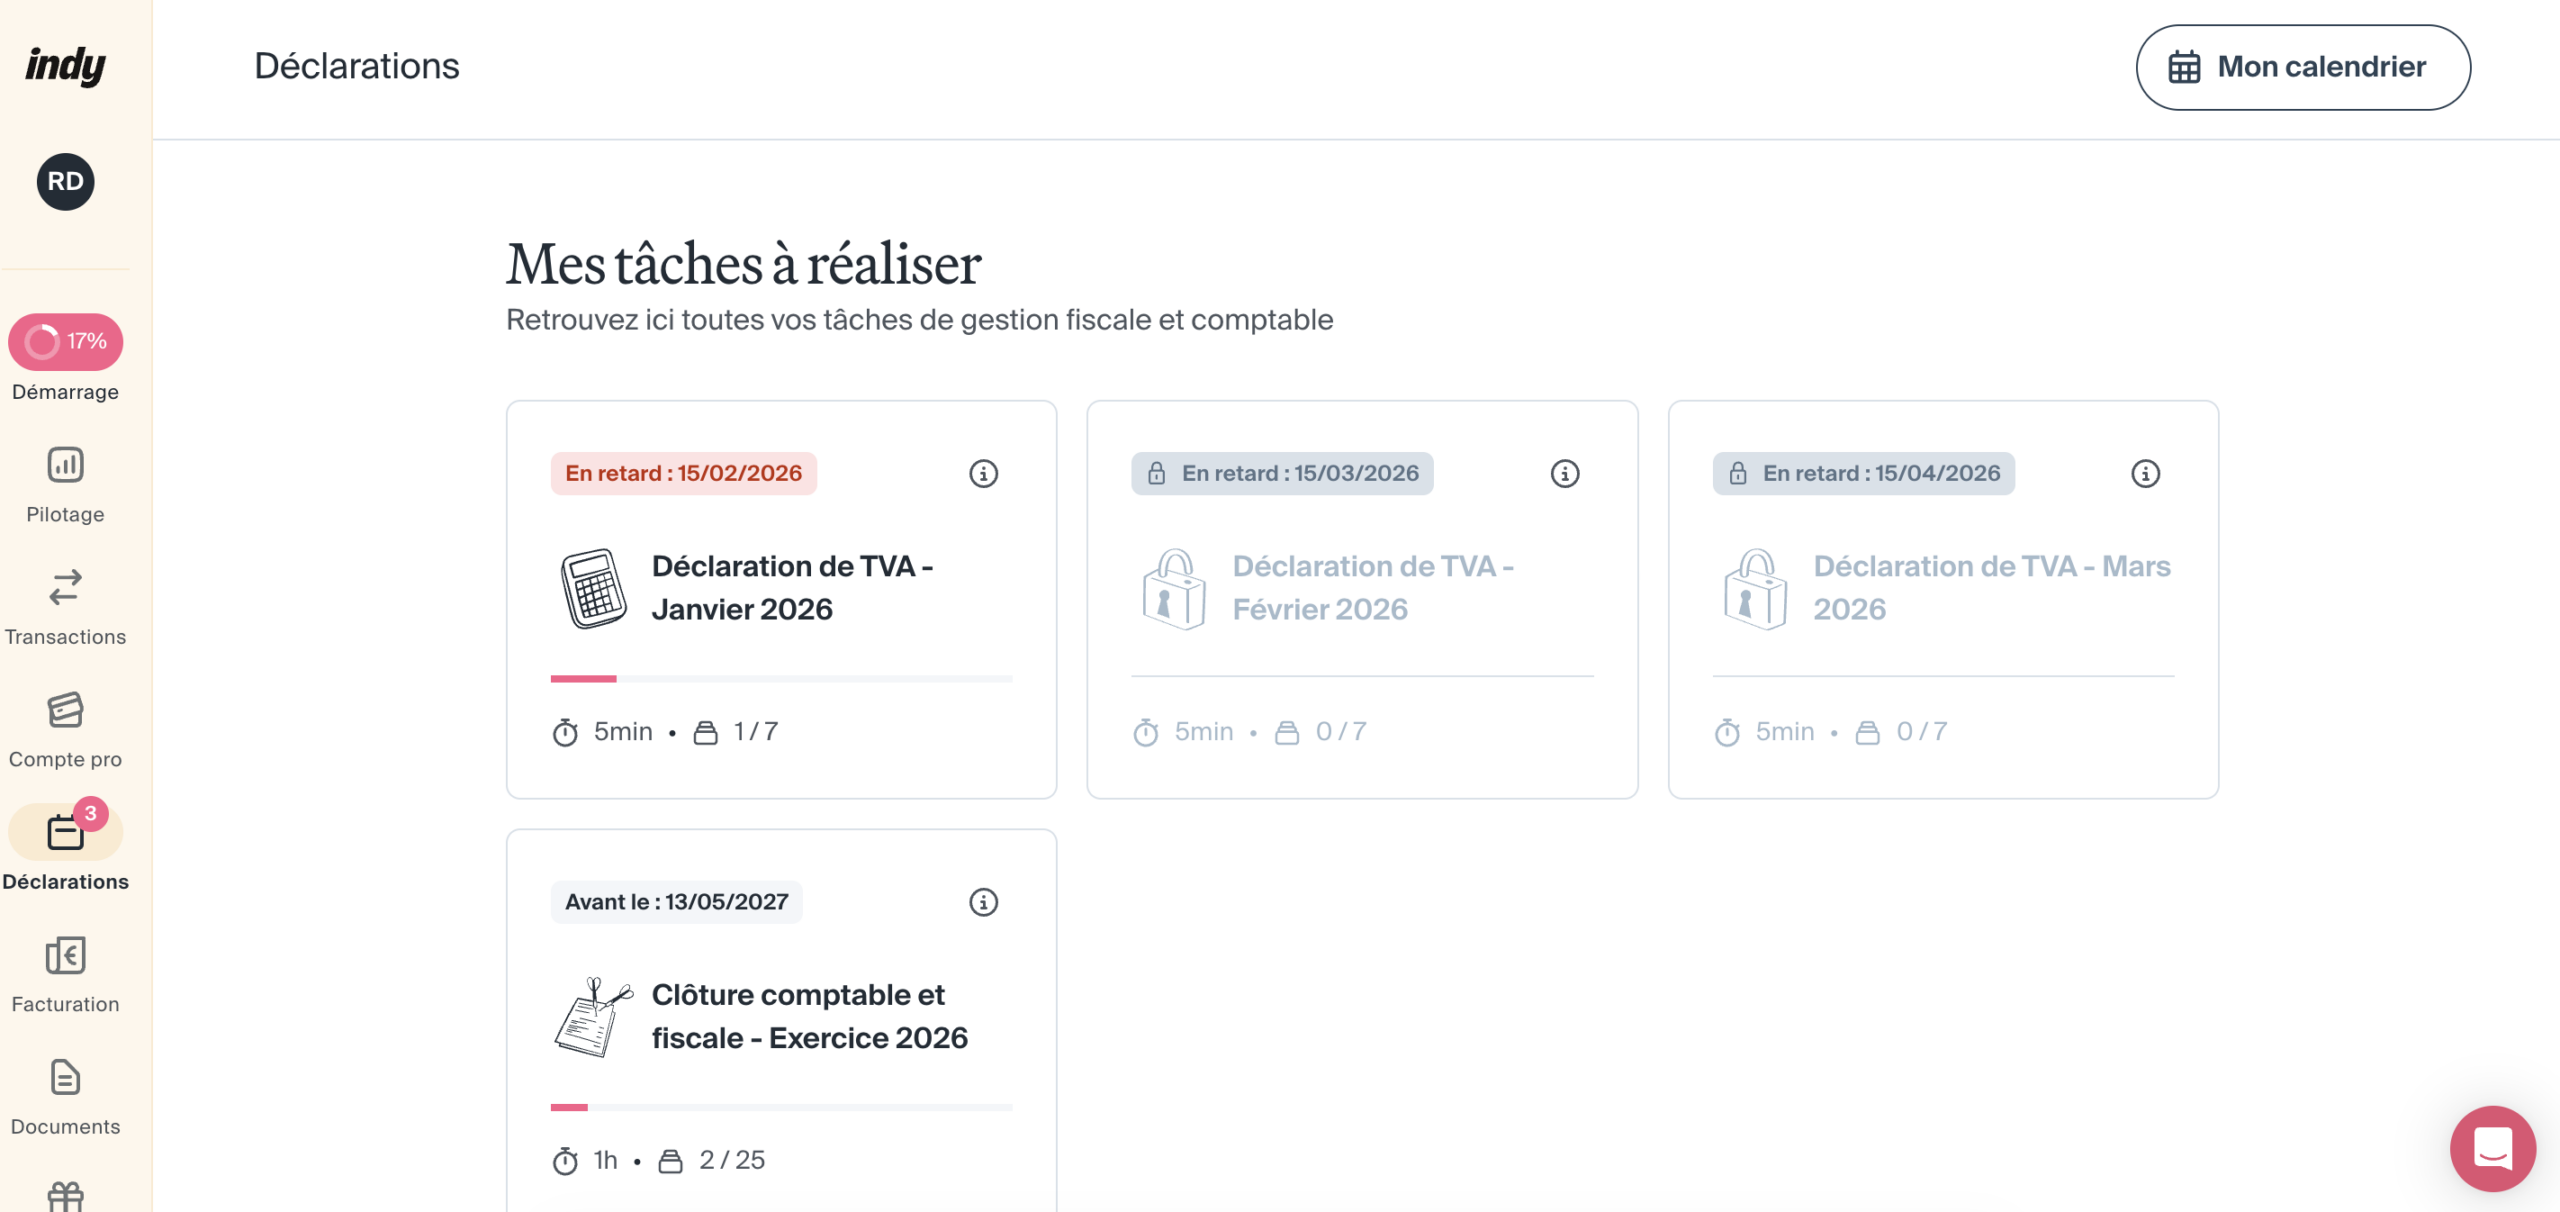
Vous devez ensuite relire et compléter les étapes qui correspondent aux comptes annuels (dont le bilan) dans l’onglet “Déclarations” du logiciel.
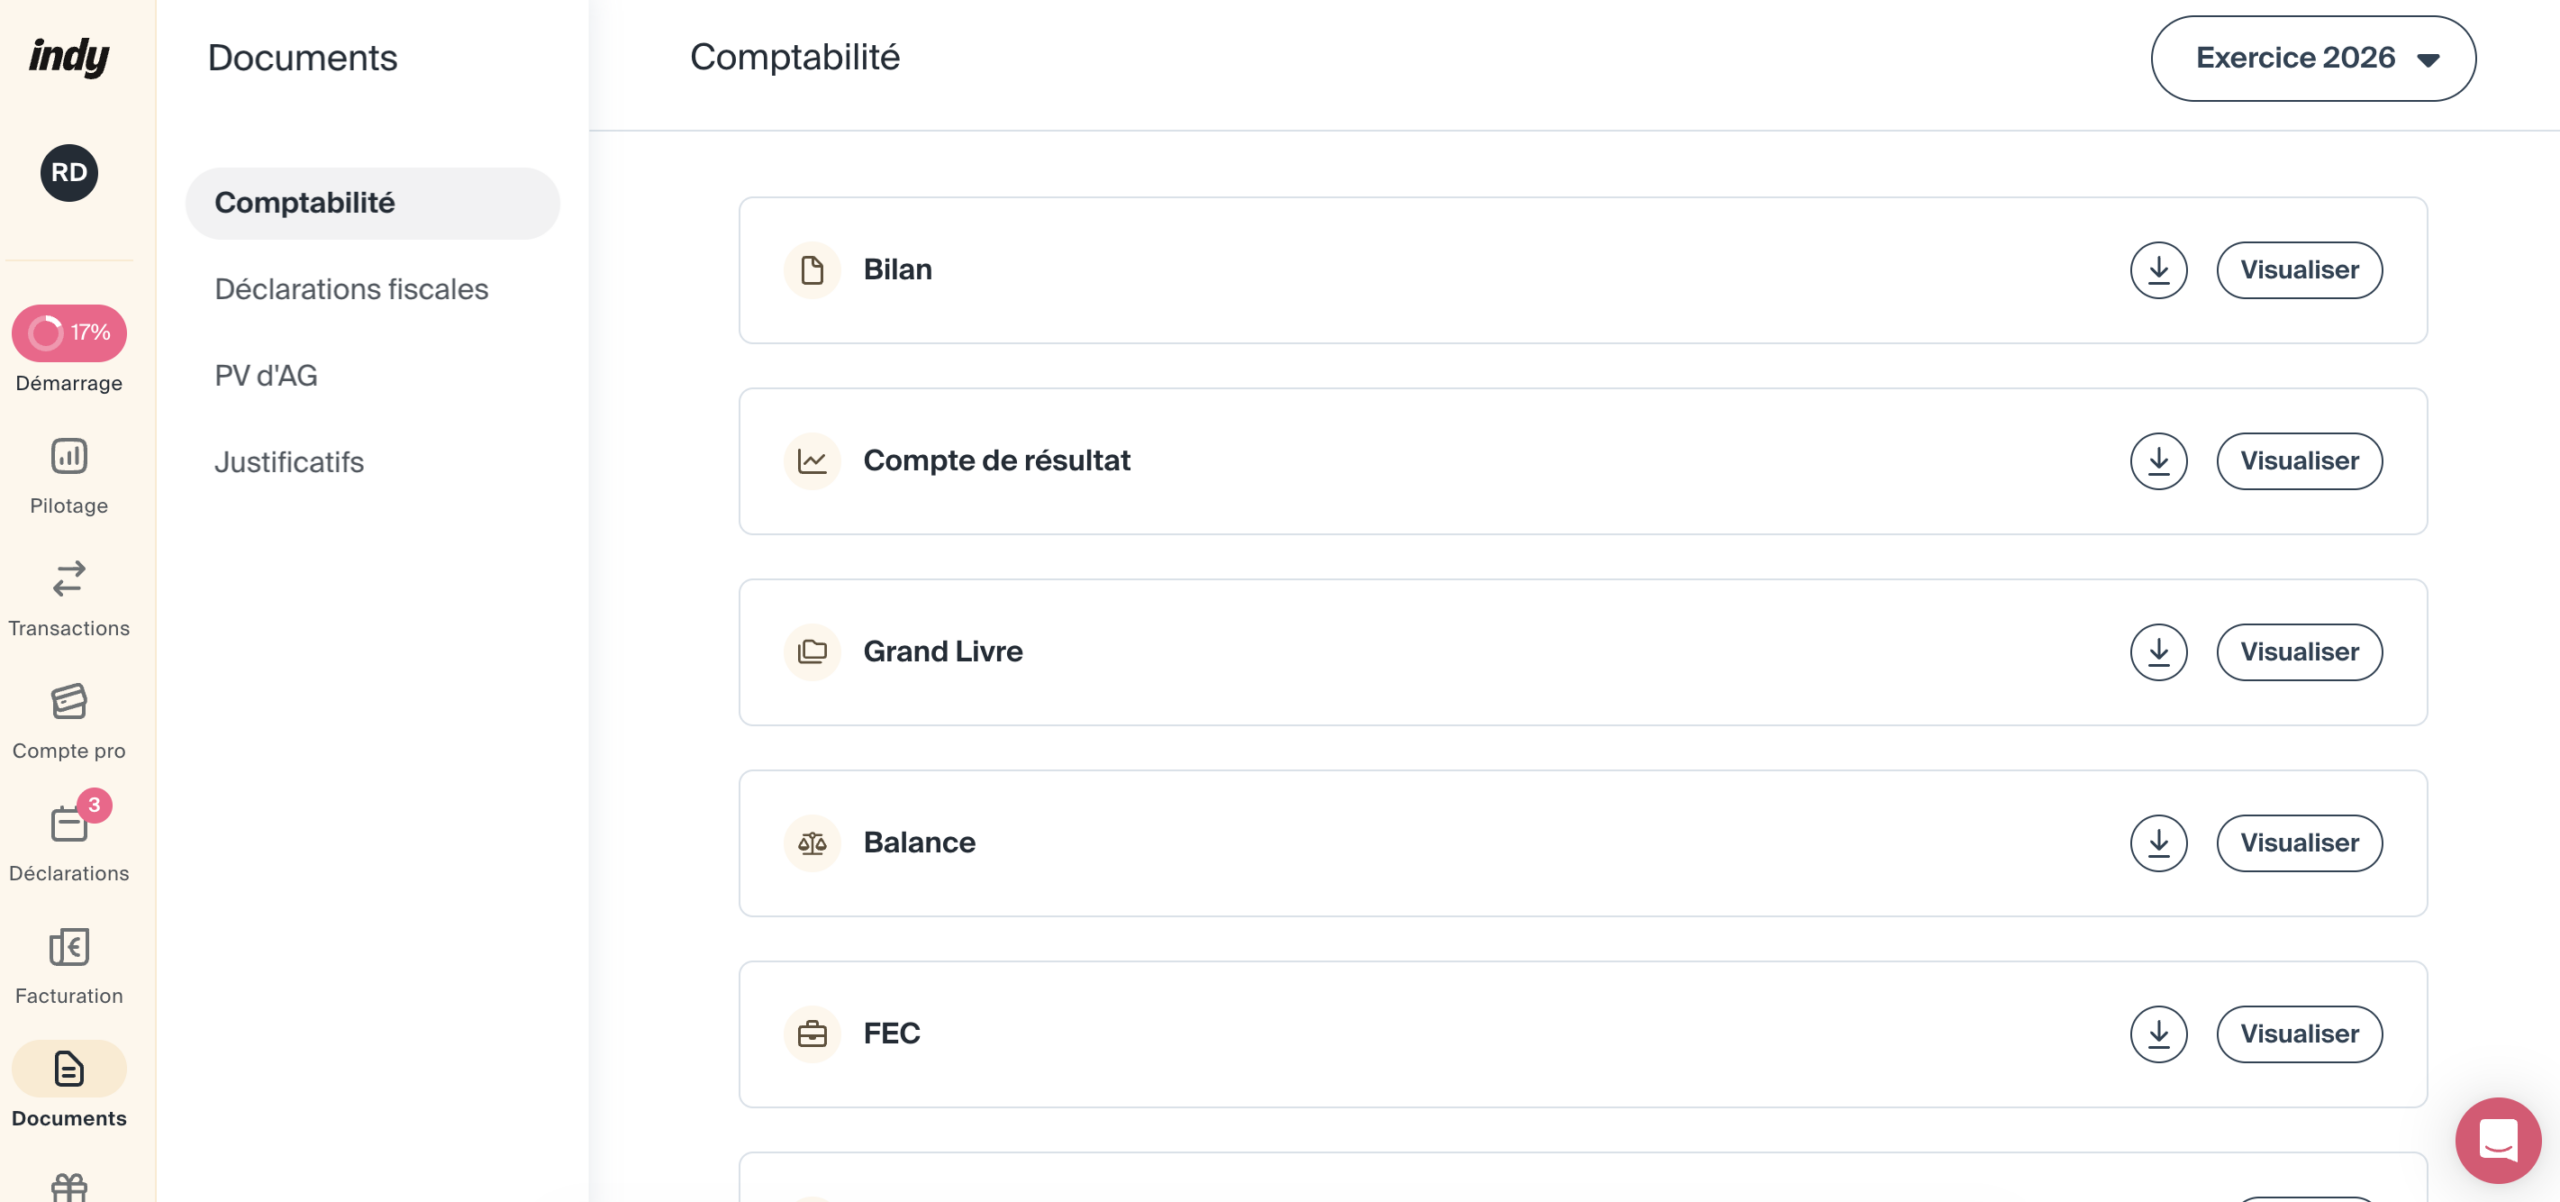
L’outil générera ensuite le bilan comptable dans l’onglet “Documents”, que vous pourrez télécharger afin de le transmettre directement à l’administration fiscale de référence.
Comprendre son bilan comptable
Comme indiqué plus haut, la compréhension du bilan est essentielle, aussi bien pour le chef d’entreprise, mais également pour les éventuels organismes de financement. Aussi, afin de comprendre au mieux votre bilan, nous vous invitons à porter une attention toute particulière à plusieurs données.
Le fonds de roulement
Ce calcul permet de déterminer les ressources dont dispose l’entreprise après avoir financé son exploitation à long terme. Il s’agit ainsi des ressources mises à la disposition de l’entreprise destinées à financer les investissements et le besoin en fonds de roulement (BFR).
Un fonds de roulement négatif, signifie que votre entreprise ne dispose pas d’assez de ressources pour financer ses éventuels besoins.
Le besoin en fonds de roulement
Il s’agit ici des ressources dont à besoin l’entreprise pour financer son fonds de roulement. Cet indicateur traduit l’impact du décalage entre les flux de trésorerie entrants et les flux sortants.
Lorsque le BFR est négatif, l’entreprise n’a pas de besoin d’exploitation à financer. Ainsi, nous vous conseillons d’avoir un BFR le plus bas possible.
La trésorerie nette
Cette formule permet d’évaluer l’argent liquide dont dispose l’entreprise à un instant T une fois toutes ses dettes payées.
L’actif net
Ce montant permet d’évaluer ce qui resterait aux actionnaires si l’entreprise devait cesser son activité, vendre tous ses biens et rembourser ses dettes.
Le ratio d’endettement
Le ratio d’endettement constitue également un indicateur intéressant, d’autant plus si votre entreprise est en forte croissance. Ce dernier se calcule de la façon suivante :
S’il est supérieur à 1 : les fonds amenés par des financeurs extérieurs à l’entreprise, sont supérieurs aux investissements des actionnaires.
S’il est inférieur à 1 : l’entreprise peut, théoriquement, encore s’endetter pour financer sa croissance.
La rentabilité des capitaux propres
Ce montant sera scruté par les investisseurs. En effet, il permet d’évaluer ce que rapporte leur investissement.
À quel moment déposer son bilan comptable ?
Si vous avez une société avec des associés ou des actionnaires, alors vous devez organiser une assemblée générale dans les six mois qui suivent la clôture d’un exercice comptable pour présenter les comptes, et les valider. Après cet événement, vous êtes tenus de déposer vos comptes annuels, dont votre bilan comptable, au greffe du tribunal de commerce. Vous disposez alors d’un délai d’un mois après l’assemblée générale, soit sept mois après le dernier jour de l’exercice social.
Si le dépôt se fait par voie électronique sur infogreffe.fr, le délai du dépôt est reporté à deux mois après la validation des comptes,
Par exemple : si votre société clôture ses comptes le 31 décembre 2021, alors elle aura jusqu’au 30 juin 2022 pour les faire approuver en assemblée générale, puis jusqu’au 31 juillet 2022 pour les déposer par courrier, ou jusqu’au 31 août 2022 pour les déposer de manière dématérialisée. Si votre statut juridique ne prévoit pas d’assemblée générale (EURL/SASU), les délais sont similaires.
Par ailleurs, vous devez également communiquer vos comptes annuels (dont le bilan comptable) à l’administration fiscale via votre liasse fiscale de référence selon les délais suivants :
- Pour une clôture d’exercice au 31 décembre, vous pouvez l’envoyer au mois de mai.
- Pour une clôture d’exercice à un autre moment de l’année, vous aurez trois mois pour l’envoyer.
Vous avez la moindre interrogation au sujet du bilan fonctionnel, sur la relance keynésienne, sur le CERFA ou sur le calcul de la VAN ? Notre espace commentaire est ouvert ! Laissez-nous un petit message, nous nous ferons un plaisir de vous éclairer ! 💡



Bonjour mon comptable met énormément de temps à me fournir ma liasse comptable hors il me faut de toute urgence faire mon prévisionnel est ce que Indu peut me le procurer sur les comptes que j’ai synchronisé où est ce que cela fait partie d’un abonnement et en combien de temps puis je l’avoir j’en ai besoin pour que mon banquier puisse me financer l’achat d’une patientèle et conventionnement infirmier la personne qui doit me le vendre d’impatiente fortement et je risque de perdre cette opportunité. Merci de me répondre c’est assez urgent .
Bonjour,
Malheureusement, Indy ne permet pas encore de réaliser de prévisionnel. Si vous possédez déjà un compte Premium chez Indy vous pouvez éventuellement réaliser votre liasse fiscale rapidement, en revanche, si ce n’est pas le cas cela prendra plus de temps.
Est-il possible avec Indy de faire un bilan comptable prévisionnel en cours d’année?
Bonjour,
Il est possible de faire un bilan en cours d’année, à un instant T, mais pas de réaliser un prévisionnel de l’année.