Offre exclusive : Créez votre entreprise gratuitement :



- Le RFR (revenu fiscal de référence) est calculé par l’administration fiscale à partir de votre déclaration de revenus et figure sur votre avis d’impôt ;
- Il détermine votre éligibilité à plusieurs aides, exonérations et dispositifs fiscaux ;
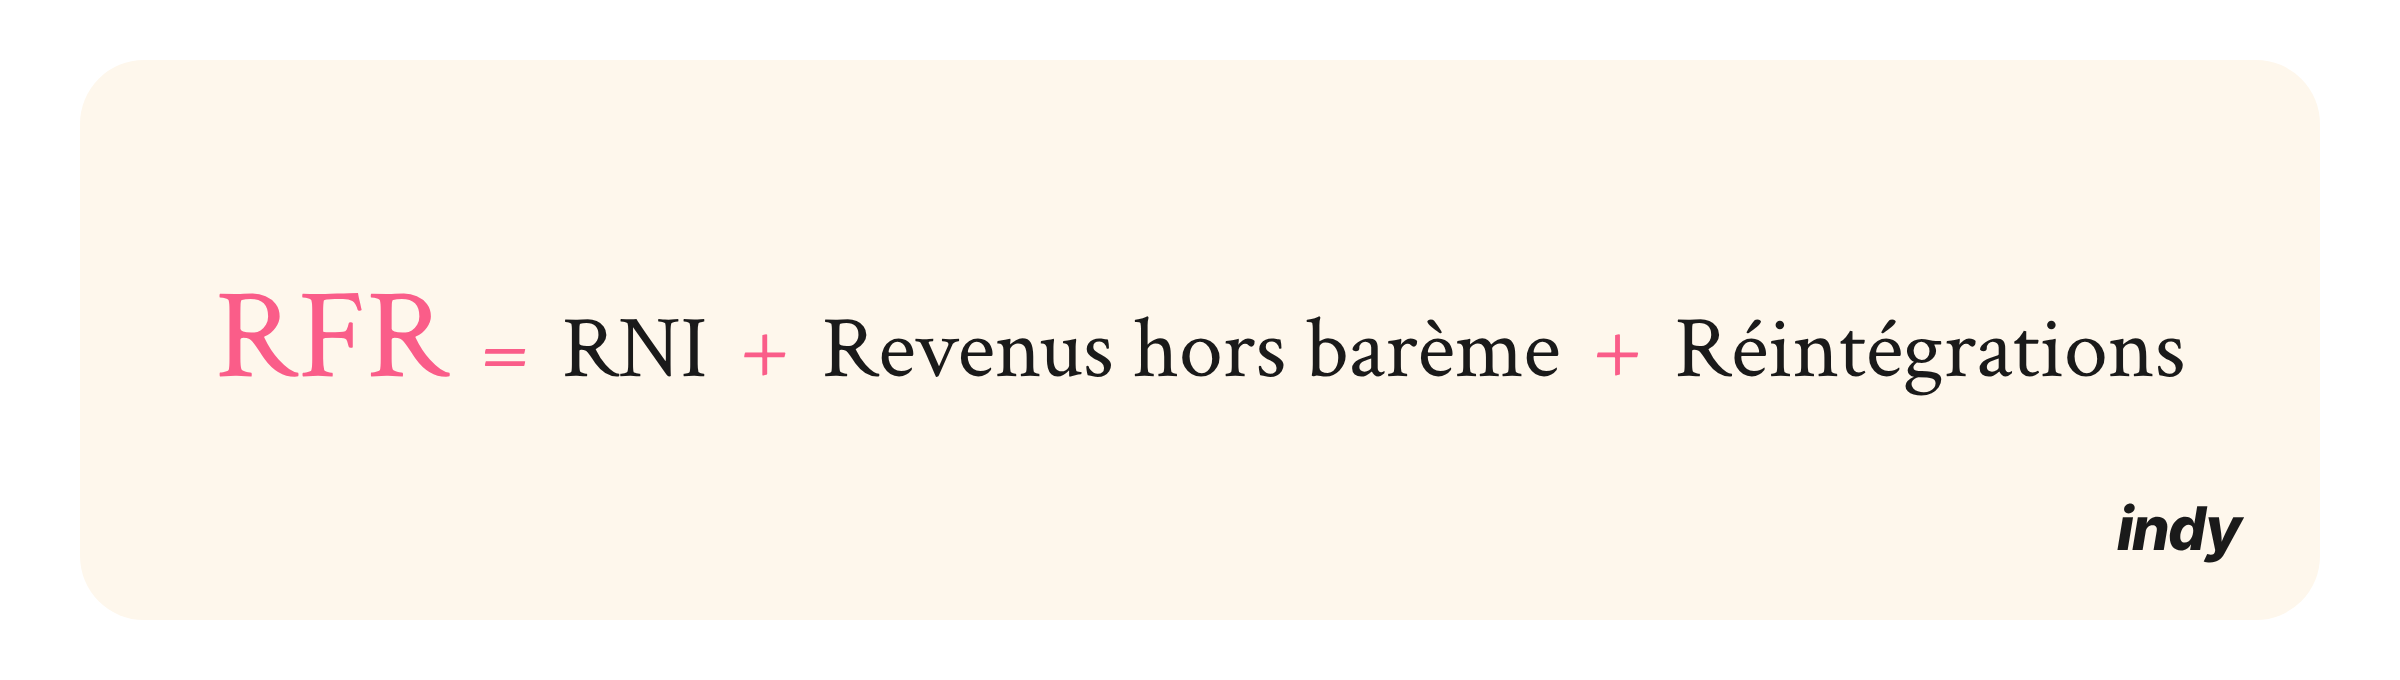
- Il est égal à la somme de vos revenus imposés au barème progressif de l’IR, de vos revenus imposés hors barème et de diverses réintégrations détaillées à l’article 1417 du Code général des impôts ;
- L’année de référence retenue varie selon le dispositif concerné.
Sur votre avis d’impôt, un montant attire rarement l’attention : le revenu fiscal de référence. Il conditionne pourtant votre accès à de nombreuses aides, exonérations et dispositifs fiscaux. Comment se calcule-t-il ? Quelles différences avec le revenu net imposable ? Indy répond à vos questions, exemples chiffrés à l’appui.
Avec Indy, automatisez la gestion de votre entreprise : suivi comptable en temps réel, compte pro gratuit, édition des déclarations fiscales… et bien plus encore 🚀
Qu’est-ce que le revenu fiscal de référence ?
Définition
Le RFR (revenu fiscal de référence) est un indicateur de ressources de votre foyer fiscal, calculé par l’administration à partir des informations renseignées dans votre déclaration annuelle de revenus. Vous êtes indépendant ? Notez que la qualité de votre tenue comptable joue un rôle essentiel dans la fiabilité des données déclarées et le calcul du RFR qui en découle.
Vous êtes débordé par l’opérationnel ? Pas de disponibilités dans votre agenda, pas le temps de tenir à jour vos documents comptables ? Externaliser votre comptabilité et la confier à un expert-comptable est possible. Notez qu’un logiciel de comptabilité en ligne, tel qu’Indy, présente l’avantage d’être moins onéreux. Pensez-y !
Quelle différence avec le RNI (revenu net imposable) ?
Le RFR ne doit pas être confondu avec le RNI (revenu net imposable), qui est le montant de vos revenus retenu pour l’application du barème progressif de l’IR (impôt sur le revenu). Logiquement, les revenus soumis au PFU (prélèvement forfaitaire unique) ou flat tax ne sont pas imposés au barème progressif. Ils ne font donc pas partie du RNI.
Le RFR intègre dans sa base de calcul non seulement le RNI, mais également d’autres éléments sur lesquels nous revenons en détail dans les chapitres dédiés.
Où trouver son RFR ?
Télécharger votre avis d’imposition en ligne
Pour connaître le montant de votre RFR, il vous faut télécharger votre avis d’impôt sur le site impots.gouv.fr. Cliquez sur l’onglet « Documents » : vos avis d’impôt y sont classés par année civile. Sélectionnez l’année de votre choix.
Le RFR figurant sur votre avis d’impôt 2026 est calculé à partir de vos revenus de 2025. Toutefois, selon le dispositif concerné, une autre année de référence peut être utilisée.
Où trouver votre RFR sur votre avis d’imposition ?
Votre RFR figure en page une de votre avis d’impôt, dans le cadre « Vos références », en haut de la page, aux côtés de votre numéro fiscal et du nombre de parts de votre foyer fiscal.
Définition : un foyer fiscal peut être composé d’une ou plusieurs personnes (conjoint marié ou pacsé, personne à charge). Dans ce dernier cas, les contribuables renseignent leurs revenus sur une seule déclaration et un impôt unique est calculé pour l’ensemble du foyer.
Retenez que le RFR est associé à votre foyer fiscal, non à votre personne. Autrement dit : si votre foyer fiscal est composé de plusieurs personnes, vous partagez le même revenu fiscal de référence.
Comment calculer le revenu fiscal de référence ?
La formule de calcul du RFR
La formule de calcul simplifiée
Le RFR part du RNI, c’est-à-dire des revenus sur lesquels s’applique le barème progressif de l’IR. S’y ajoutent, lorsque votre foyer en a perçu, les revenus imposés hors barème (via un taux forfaitaire qui n’est pas nécessairement la flat tax), ainsi que les montants expressément prévus par l’article 1417 du CGI (Code général des impôts).
Quid du système du quotient ?
Gardez en tête que les revenus exceptionnels ou différés imposés selon le système du quotient (article 163-0 A du CGI) demeurent imposés au barème progressif.
Point important : ils ne sont retenus dans le RFR que pour leur montant divisé par le coefficient du quotient.
Les revenus hors barème
Parmi les revenus imposés hors barème, on distingue notamment :
- les dividendes, intérêts et plus-values sur titres soumis au PFU (en l’absence d’option pour le barème) ;
- les plus-values immobilières imposables : elles sont taxées à 19 % au titre de l’impôt sur le revenu, auxquels s’ajoutent 17,2 % de prélèvements sociaux, soit 36,2 % au total, voire une surtaxe pour les plus-values supérieures à 50 000 € ;
- les revenus soumis à un prélèvement ou à un versement libératoire : notamment le chiffre d’affaires des micro-entrepreneurs après abattement forfaitaire ;
- certaines plus-values soumises à un prélèvement spécifique (articles 244 bis A et 244 bis B du CGI).
Les revenus réintégrés dans le RFR
Notez que le RFR réintègre également les éléments suivants :
- les versements d’épargne retraite déduits (PER, PERP, etc.), ainsi que les souscriptions au capital d’une Sofipêche (société de financement de la pêche artisanale) réalisées avant 2009 ;
- certains abattements sur dividendes et plus-values de cession de titres : l’abattement de 40 % sur les dividendes soumis au barème, les abattements pour durée de détention ;
- les plus-values en report d’imposition au titre d’un réinvestissement (article 150-0 B quater du CGI) ;
- diverses plus-values et gains de cession de titres exonérés (article 150-0 A du CGI) ;
- les bénéfices professionnels exonérés au titre des dispositifs en faveur des entreprises nouvelles, des jeunes entreprises innovantes ou des zones aidées ;
- divers revenus exonérés : les heures supplémentaires, les primes d’expatriation, les revenus des impatriés, ceux des fonctionnaires d’organisations internationales ou ceux exonérés par une convention fiscale, etc. ;
- les droits épargnés sur un compte épargne-temps (jours de congé ou sommes, y compris ceux apportés par l’employeur) ou les jours de repos non pris, transférés sans impôt vers un dispositif de retraite collectif de l’entreprise.
Revenu fiscal de référence : exemples de calcul
Exemple d’un salarié sans revenus complémentaires
Vous êtes salarié, célibataire, sans enfant et votre salaire net imposable annuel s’élève à 30 000 €. Notez qu’au cours de l’année, vous n’avez perçu aucune autre forme de revenu, bénéfice ou gain.
| Montant | |
| Salaire net imposable annuel | 30 000 € |
| Abattement forfaitaire de 10 % pour frais professionnels | − 3 000 € |
| RNI | 27 000 € |
| Montant à ajouter ou réintégrer au RFR | 0 € |
| RFR | 27 000 € |
En l’absence de revenus hors barème et de réintégrations, votre RFR est identique à votre RNI : il est égal à 27 000 €.
Exemple avec des revenus de placements
Reprenons la situation précédente (27 000 € de revenu net imposable) et ajoutons 2 000 € de dividendes bruts soumis au PFU, sans option pour le barème progressif et sans autre revenu ou réintégration. Dans cet exemple, le RFR est supérieur au RNI.
| Montant | |
| RNI | 27 000 € |
| Dividendes intégrés au RNI | 0 € |
| Montant à ajouter au RFR (dividendes soumis au PFU) | 2 000 € |
| RFR | 29 000 € |
Exemple avec une déduction fiscale
Vous versez 3 000 € sur un PER et déduisez intégralement cette somme de vos revenus imposables, dans les limites autorisées (article 163 quatervicies du CGI). Votre revenu soumis au barème diminue de 3 000 € et passe de 27 000 € à 24 000 €.
En revanche, le montant déduit est réintégré dans le calcul du RFR (article 1417 du CGI). Celui-ci reste donc à 27 000 € dans cet exemple, en l’absence d’autres revenus ou réintégrations.
| Étape | Sans déduction PER | Avec déduction PER |
| Revenu avant déduction PER | 27 000 € | 27 000 € |
| Déduction PER | 0 € | − 3 000 € |
| Revenu après déduction PER | 27 000 € | 24 000 € |
| Réintégration pour le RFR | 0 € | + 3 000 € |
| RFR illustré | 27 000 € | 27 000 € |
Ce tableau illustre uniquement l’effet de la déduction PER, en supposant que les autres éléments du RFR sont nuls ou identiques.
Bon à savoir : cet exemple suppose que la totalité du versement sur le PER est effectivement déductible. Si le plafond de déduction épargne retraite est dépassé, seule la fraction déductible réduit votre revenu imposable.
À quoi sert le revenu fiscal de référence ?
À quoi sert le RFR et comment l’interpréter ?
Le RFR permet de déterminer votre éligibilité à plusieurs dispositifs fiscaux, aides et exonérations. Pris isolément, son montant ne vous apprend rien. Pour être pertinent, il doit être comparé au seuil de ressources applicable à la mesure concernée.
Faites attention de bien vous renseigner sur les conditions d’accès. Le seuil peut varier selon :
- le dispositif et la composition de votre foyer : le seuil est souvent fixé pour une part de quotient familial, puis majoré pour chaque demi-part supplémentaire (certains dispositifs utilisent un autre mode de calcul) ;
- le département : si vous habitez l’Outre-mer (Martinique, Guadeloupe, La Réunion, Mayotte, Guyane), il est possible que le seuil en vigueur dans votre département diffère de celui applicable en Hexagone.
De même, l’année de référence (N-1, N-2, etc.) est susceptible de changer d’un dispositif à l’autre.
Le RFR pour bénéficier de certaines aides
Votre revenu fiscal de référence (RFR) sert de critère pour plusieurs aides du quotidien :
- la bourse de collège, pour laquelle le RFR « est retenu pour apprécier les ressources » (article D531-4 du Code de l’éducation) ;
- l’attribution d’un logement social.
Le RFR intervient aussi dans les aides à la transition énergétique :
- le chèque énergie, accordé aux foyers dont le RFR est inférieur à un seuil fixé par arrêté et apprécié par unité de consommation (article R124-1 du Code de l’énergie) ;
- certaines primes à l’achat d’un véhicule propre, dont le montant peut dépendre de vos revenus.
Le RFR pour accéder à certains dispositifs fiscaux
Votre revenu fiscal de référence (RFR) détermine également l’accès à plusieurs avantages fiscaux.
| Dispositif | Condition liée au RFR | Référence légale |
| Versement libératoire (micro-entrepreneurs) | RFR de l’avant-dernière année inférieur ou égal, pour une part, à la limite supérieure de la deuxième tranche du barème de l’impôt sur le revenu | Article 151-0 du CGI |
| Dispense d’acompte de 12,8 % sur les dividendes | RFR de l’avant-dernière année inférieur à 50 000 € (personne seule) ou à 75 000 € (couple) | Article 117 quater du CGI |
| Taux nul de prélèvement à la source | Deux conditions cumulatives : un impôt sur le revenu nul au titre des deux dernières années d’imposition connues, et un RFR de la dernière année connue inférieur à 29 574 € par part de quotient familial pour la période du 1er septembre 2026 au 31 août 2027 | Article 204 H du CGI |
| Livret d’épargne populaire (LEP) | RFR inférieur ou égal au plafond fixé par part de quotient familial, soit 23 028 € pour une part en métropole en 2026 (plafonds différents en Outre-mer) | Article L221-15 du Code monétaire et financier |
Point important : votre éligibilité aux dispositifs (mentionnés ci-dessus et ci-dessous) dépend également de critères autres que ceux relatifs au RFR. Ces critères ne sont pas détaillés dans cet article.
Le RFR pour les exonérations et avantages sous conditions de ressources
Enfin, votre RFR peut aussi vous faire bénéficier d’exonérations.
| Avantage | Condition liée au RFR | Référence |
| Exonération de taxe foncière | Respect du plafond de RFR mentionné à l’article 1417 du CGI | Article 1391 du CGI |
| Exonération de plus-value immobilière pour certains retraités ou invalides de condition modeste | RFR de l’avant-dernière année inférieur au plafond de l’article 1417 du CGI et absence d’assujettissement à l’IFI | Article 150 U, III du CGI |
| Exonération sur la vente de l’ancienne résidence principale après une entrée en Ehpad | Cession dans les deux ans suivant l’entrée en établissement, RFR inférieur au plafond de l’article 1417 du CGI et absence d’assujettissement à l’IFI | Article 150 U, II-1° ter du CGI |
| Taux de CSG sur les pensions de retraite | Taux de 0 %, 3,8 %, 6,6 % ou 8,3 % selon le RFR de l’avant-dernière année, comparé à des seuils revalorisés chaque année. Le taux réduit de 3,8 % s’applique lorsque le RFR est compris entre le premier et le deuxième seuil | Article L136-8 du Code de la sécurité sociale |
| Taux de CSG sur les allocations chômage | Taux de 0 %, 3,8 % ou 6,2 % selon le RFR de l’avant-dernière année, comparé aux mêmes seuils | Article L136-8 du Code de la sécurité sociale |
La CEHR (contribution exceptionnelle sur les hauts revenus)
Un RFR élevé peut également vous rendre redevable d’une taxe supplémentaire : la CEHR (contribution exceptionnelle sur les hauts revenus). Notez que le RFR retenu pour le calcul de cette taxe diffère légèrement du RFR classique.
| Avantage | Condition liée au RFR | Référence |
| Contribution exceptionnelle sur les hauts revenus | Taux de 3 % sur la fraction de RFR comprise entre 250 000 € et 500 000 € (personne seule) ou entre 500 000 € et 1 000 000 € (couple), puis 4 % au-delà | Article 223 sexies du CGI |
Des questions au sujet du revenu fiscal de référence ? Notre équipe vous répond dans les commentaires !