Offre exclusive : Créez votre entreprise gratuitement :



- Lors d’une cession d’entreprise, deux formes sont possibles : la cession du fonds ou la cession des titres. Ces deux opérations n’ont pas les mêmes conséquences fiscales : selon le régime de l’entreprise et le profil du cédant, la plus-value relève du régime des plus-values professionnelles ou de celui des plus-values mobilières (PFU) ;
- Plusieurs dispositifs permettent de réduire, supprimer ou différer cet impôt : exonération selon le niveau de recettes ou la valeur des éléments cédés, avantages liés au départ à la retraite, report d’imposition via l’apport-cession ou, en cas de donation ou de succession, exonération à hauteur de 75 % de la valeur des titres transmis via le pacte Dutreil ;
- L’anticipation est indispensable : la plupart des dispositifs imposent des conditions de durée (5 ans d’activité, départ à la retraite dans les 2 ans précédant ou suivant la cession, au moins 8 ans de conservation pour le pacte Dutreil) qui ne peuvent pas être satisfaites au dernier moment ;
- Avant toute cession, il est recommandé de vérifier son éligibilité aux dispositifs applicables et de s’entourer d’un professionnel (notaire, avocat fiscaliste ou expert-comptable).
Céder son entreprise représente souvent l’aboutissement d’une vie professionnelle. Pourtant, sans anticipation, la fiscalité sur la plus-value peut amputer significativement le produit de la vente. Bonne nouvelle : il existe plusieurs dispositifs légaux pour réduire, différer, voire supprimer cet impôt. Cession des titres ou cession du fonds de commerce : ces deux opérations distinctes n’entraînent pas les mêmes conséquences juridiques et fiscales. Êtes-vous éligible à une exonération totale de plus-value de cession ? Vous découvrirez dans cet article tous les leviers à activer pour optimiser la fiscalité de votre cession d’entreprise en 2026.
Avec Indy, automatisez la gestion de votre entreprise : suivi comptable en temps réel, compte pro gratuit, édition des déclarations fiscales… et bien plus encore 🚀
Quelle fiscalité s’applique lors de la cession d’une entreprise ?
Cession des titres ou cession du fonds : quelle différence ?
Lorsqu’on cède une entreprise, deux modalités s’offrent au vendeur, avec des implications fiscales très différentes. Cette distinction est le point de départ de toute stratégie d’optimisation fiscale.
La cession du fonds de commerce consiste à vendre les éléments qui constituent l’activité : clientèle, enseigne, droit au bail, matériel, brevets… L’acquéreur reprend uniquement les éléments d’actif cédés, et les dettes antérieures restent en principe à la charge du cédant. Seuls certains contrats sont transférés de plein droit, comme les contrats de travail en cours ou les contrats d’assurance portant sur les biens cédés (que l’acquéreur ou l’assureur peut toutefois résilier). Les autres, comme le bail commercial cédé avec le fonds ou les contrats conclus avec les fournisseurs, supposent de vérifier les clauses du contrat et d’accomplir les formalités prévues (accord ou information du bailleur ou du cocontractant).
La cession des titres, en revanche, transfère la propriété de la société elle-même. La société conserve son actif, son passif et ses contrats en cours, et l’acquéreur en devient le nouvel associé (sous réserve des clauses de changement de contrôle prévues dans certains contrats). Les formalités sont généralement plus légères.
Comment est imposée la plus-value de cession ?
La plus-value réalisée lors de la cession d’une entreprise n’est pas imposée de la même façon selon le régime fiscal de l’entreprise et la qualité du cédant.
Pour un exploitant individuel, ou un associé d’une société de personnes à l’IR qui y exerce son activité professionnelle, la plus-value relève du régime des plus-values professionnelles. La répartition entre court terme et long terme dépend notamment de la durée de détention des biens et des amortissements pratiqués. La fraction à court terme s’intègre au résultat imposable. La fraction à long terme est imposée séparément au taux forfaitaire de 12,8 %, auquel s’ajoutent 18,6 % de prélèvements sociaux, soit 31,4 % au total.
Pour l’associé d’une société à l’IS qui cède ses titres, la plus-value relève du régime des plus-values mobilières : il n’existe pas de distinction court terme/long terme, et la totalité de la plus-value est soumise au prélèvement forfaitaire unique (PFU) de 31,4 %, ou au barème progressif sur option.
Bon à savoir : pour une société à l’IS qui cède ses actifs propres, la plus-value est intégrée au résultat imposable.
Quels dispositifs permettent d’optimiser la fiscalité d’une cession ?
L’exonération des plus-values professionnelles
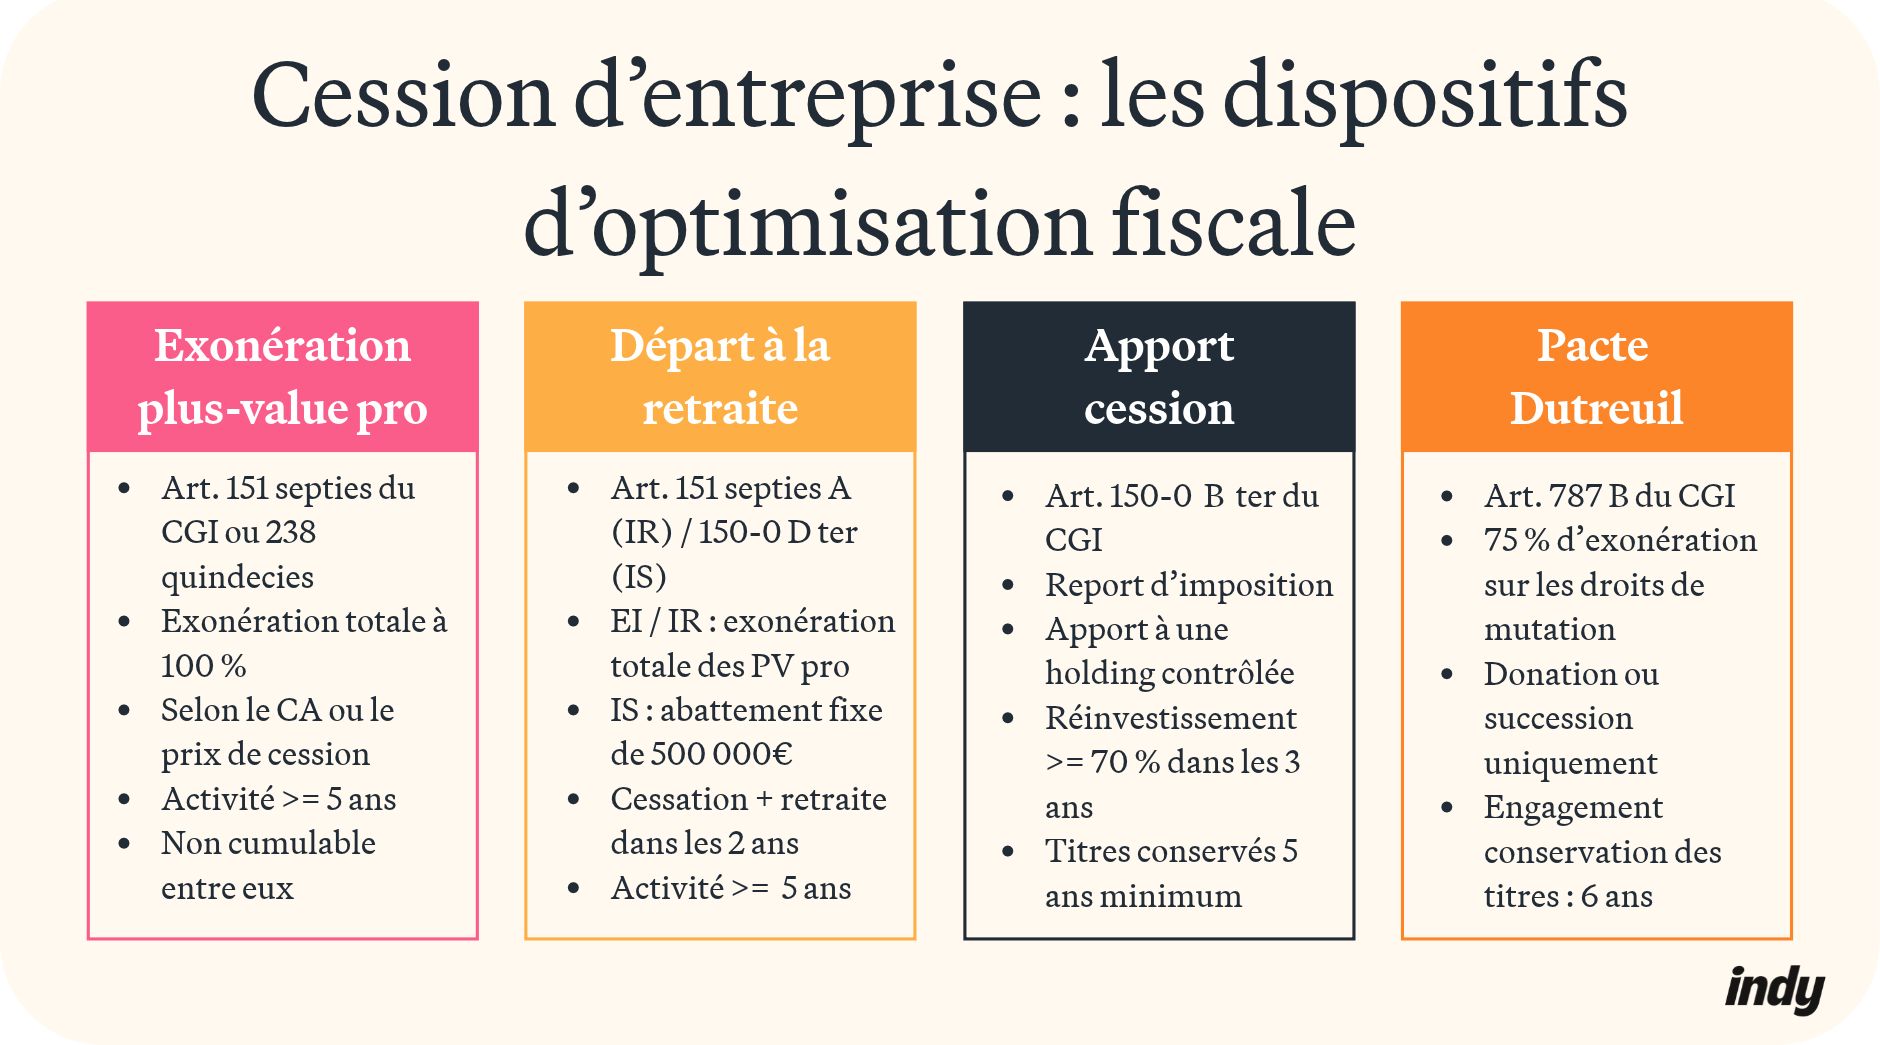
Deux dispositifs permettent d’exonérer totalement ou partiellement la plus-value lors de la cession. Ils ne sont pas cumulables pour une même plus-value : il faut retenir le plus favorable.
L’article 151 septies du Code Général des Impôts (CGI) s’adresse aux entreprises imposées à l’IR dont l’activité est exercée à titre professionnel depuis au moins cinq ans. Le seuil s’apprécie sur la moyenne des recettes annuelles HT des deux exercices précédant celui de la cession. L’exonération est totale si cette moyenne ne dépasse pas 250 000 € pour les activités de vente ou de fourniture de logement, ou 90 000 € pour les prestations de services. Elle est partielle jusqu’à 350 000 € et 126 000 €. Elle porte sur l’impôt sur le revenu et les prélèvements sociaux, mais ne s’applique pas notamment aux plus-values sur terrains à bâtir.
L’article 238 quindecies du CGI fonctionne différemment : il repose sur la valeur des éléments transmis, retenue pour le calcul des droits d’enregistrement, et non sur le montant des recettes. Les immeubles ne sont pas pris en compte pour apprécier ce seuil et les plus-values qui s’y rapportent ne sont pas exonérées. L’exonération est totale si la valeur des éléments cédés est inférieure ou égale à 500 000 €, partielle entre 500 000 € et 1 000 000 €. Le dispositif s’applique lors de la cession d’une entreprise individuelle, de l’intégralité des parts d’un associé exerçant son activité dans une société de personnes à l’IR, ou d’une branche complète d’activité (IR et IS). L’activité doit avoir été exercée pendant au moins cinq ans, et le cédant ne doit pas contrôler l’entreprise qui rachète.
L’abattement pour le départ à la retraite du dirigeant
Le départ à la retraite ouvre droit à des avantages fiscaux spécifiques selon le régime de l’entreprise.
| Art. 151 septies A | Art. 150-0 D ter | |
| Bénéficiaires | EI ou associé société de personnes (IR) | Dirigeant de société à l’IS |
| Avantage | Exonération d’impôt sur le revenu des PV pro (hors immobilier) ; les prélèvements sociaux restent dus | Abattement fixe de 500 000 € sur la plus-value imposable à l’IR ; les prélèvements sociaux restent dus sur la totalité |
| Conditions clés | Activité exercée ≥ 5 ans, cession de l’entreprise ou de l’intégralité des parts, cessation de toute fonction dans l’entreprise cédée et départ à la retraite dans les 2 ans précédant ou suivant la cession, absence de contrôle de l’entreprise cessionnaire | PME au sens européen, fonctions de direction et ≥ 25 % des droits de vote ou financiers pendant 5 ans, cession de tous les titres ou de plus de 50 % des droits de vote, titres détenus ≥ 1 an, cessation de toute fonction dans la société et départ à la retraite dans les 2 ans précédant ou suivant la cession |
Bon à savoir : l’abattement de l’article 150-0 D ter est prorogé jusqu’au 31/12/2031. Il est porté à 600 000 € pour les cessions d’exploitations agricoles réalisées entre le 1er janvier 2025 et le 31 décembre 2031 au profit de jeunes agriculteurs bénéficiant des aides à l’installation.
L’apport-cession et le report d’imposition
L’apport-cession (article 150-0 B ter du CGI) est une stratégie puissante pour différer l’imposition de la plus-value. Attention, il s’agit d’un report d’imposition, pas d’une exonération. Le mécanisme repose sur trois étapes : le cédant apporte ses titres à une holding soumise à l’IS qu’il contrôle, la plus-value d’apport est placée en report d’imposition (aucun impôt immédiat) puis la holding cède les titres au repreneur final.
Si la holding vend les titres apportés dans les trois ans suivant l’apport, le report n’est maintenu que si elle réinvestit au moins 70 % du produit de cession dans un délai de trois ans à compter de la cession. Ces règles, issues de la loi de finances pour 2026, s’appliquent aux cessions réalisées depuis le 21 février 2026. Le réinvestissement doit porter sur des activités et des actifs éligibles, limitativement énumérés par la loi. Les principales voies sont :
- le financement des moyens permanents d’exploitation d’une activité opérationnelle (commerciale, industrielle, artisanale, libérale ou agricole) ;
- l’acquisition de titres conférant le contrôle d’une société exerçant une telle activité ;
- la souscription au capital initial ou à une augmentation de capital d’une société opérationnelle ;
- la souscription de parts ou actions de certains fonds de capital-investissement, dans les conditions prévues par la loi.
Les activités patrimoniales, notamment immobilières, sont exclues. Les biens et titres acquis en réinvestissement doivent en principe être conservés pendant cinq ans, les modalités variant selon la voie de réinvestissement retenue.
L’intérêt est double : le cédant diffère l’imposition de la plus-value d’apport, et la holding dispose du produit de cession pour financer de nouveaux projets entrepreneuriaux. La part non soumise à l’obligation de réinvestissement (30 % au plus) peut être affectée librement, par exemple à des placements. Et si la holding cède les titres plus de trois ans après l’apport, aucune obligation de réinvestissement ne s’applique.
Le pacte Dutreil en cas de transmission de l’entreprise
Le pacte Dutreil (Art. 787 B du CGI) ne s’applique pas aux ventes : il concerne uniquement les transmissions à titre gratuit (donation ou succession). Son avantage est considérable : les titres transmis sont exonérés de droits de mutation à hauteur de 75 % de leur valeur, les droits n’étant calculés que sur les 25 % restants.
Les conditions ont été renforcées par la loi de finances 2026. Depuis le 21 février 2026, l’engagement individuel de conservation est porté à six ans à compter de l’expiration de l’engagement collectif, d’une durée minimale de deux ans. Les titres doivent donc être conservés au moins huit ans au total. Par ailleurs, les actifs somptuaires non exclusivement affectés à l’activité (logements non professionnels, véhicules de tourisme, œuvres d’art…) sont désormais exclus de l’assiette exonérée.
Comment anticiper et préparer sa cession pour optimiser sa fiscalité ?
Préparer la cession plusieurs années à l’avance
La plupart des dispositifs d’exonération imposent des conditions de durée. Elles varient selon le dispositif et s’ajoutent aux autres conditions d’éligibilité. Parmi les principales :
- cinq ans d’activité minimum pour les articles 151 septies et 238 quindecies ;
- un départ à la retraite dans les deux ans précédant ou suivant la cession pour les dispositifs retraite ;
- un an de détention des titres pour l’article 150-0 D ter ;
- au moins huit ans de conservation des titres pour le pacte Dutreil (deux ans d’engagement collectif, puis six ans d’engagement individuel).
Anticiper est donc indispensable pour être éligible au bon moment.
La structure juridique a également son importance : pour recourir à l’apport-cession, l’associé doit apporter ses titres à une holding qu’il contrôle, qu’il faut souvent créer pour l’occasion. Ce montage doit être mis en place suffisamment en amont de la vente.
À l’inverse, une entreprise à l’IR a tout intérêt à surveiller son niveau de recettes pour rester sous les seuils de l’article 151 septies.
Bon à savoir : vous êtes auto-entrepreneur et vous souhaitez savoir comment optimiser votre fiscalité ? Consultez notre guide dédié pour connaître les dispositifs adaptés à votre statut.
Donation et stratégie patrimoniale avant la vente
Transmettre son entreprise dans de bonnes conditions fiscales ne s’improvise pas, quelle que soit la taille de la structure.
Si vous souhaitez bénéficier du pacte Dutreil pour transmettre l’entreprise à un enfant repreneur, l’engagement collectif de conservation, d’au moins deux ans, doit être conclu avant la transmission et être toujours en cours au jour de celle-ci. L’engagement individuel de six ans prend ensuite le relais. Autrement dit, si vous envisagez de transmettre votre entreprise dans quelques années, il faut agir dès aujourd’hui.
La donation avant cession est une autre piste : en transmettant vos titres à vos héritiers avant la vente, la plus-value latente accumulée depuis l’acquisition n’est pas imposée. Le donataire reprend les titres à leur valeur au jour de la donation, retenue pour le calcul des droits de donation. Si la vente intervient ensuite à ce même prix, sa plus-value est nulle.
Attention toutefois : cet avantage suppose une donation réelle et effective. Elle doit intervenir avant que la cession soit juridiquement engagée, et le donateur doit se dessaisir réellement des titres comme du produit de leur vente, sans en retrouver la disposition (par exemple via un prêt consenti par le donataire). À défaut, l’administration peut invoquer l’abus de droit, quel que soit le délai entre les deux opérations. Les droits de donation restent par ailleurs dus.
Vérifier son éligibilité aux dispositifs fiscaux
Chaque dispositif d’exonération ou d’abattement repose sur des conditions précises. Avant de signer un acte de cession, il est indispensable de vérifier point par point si vous y êtes éligible : régime fiscal de l’entreprise (IR ou IS), durée d’exercice de l’activité, niveau de recettes ou valeur de cession, statut du dirigeant, durée de détention des titres.
Certaines erreurs sont fréquentes. Les articles 151 septies et 238 quindecies ne sont pas cumulables pour une même plus-value : il faut choisir le plus favorable. Les dispositifs de retraite exigent que le cédant cesse toute fonction dans l’entreprise ou la société cédée et fasse valoir ses droits à la retraite dans les délais : conserver un mandat ou un contrat de travail dans la structure cédée fait perdre l’avantage, alors qu’une activité exercée ailleurs n’est pas, en soi, exclue. L’apport-cession, lui, suppose que l’apporteur contrôle la holding : à défaut, c’est un autre régime (le sursis d’imposition) qui s’applique.
Bon à savoir : pour sécuriser votre dossier avant la signature, vous pouvez solliciter un rescrit fiscal : l’administration prend alors position formellement sur votre situation. Cette position lui est opposable lors d’un contrôle ultérieur, à condition que vous ayez présenté votre situation de manière complète et sincère, que la situation réelle soit conforme aux faits exposés et que la législation n’ait pas changé entre-temps.
S’entourer d’un accompagnement avant la signature
Les dispositifs d’optimisation fiscale liés à la cession d’entreprise sont complexes, avec des conditions strictes, des délais à respecter et des risques de remise en cause.
Trois interlocuteurs sont particulièrement utiles selon votre situation :
- le notaire, qui intervient sur les aspects patrimoniaux et successoraux (transmission, pacte Dutreil, donation) ;
- l’avocat fiscaliste, chargé de sécuriser le montage juridique et fiscal, notamment en cas d’apport-cession ou de schéma complexe ;
- l’expert-comptable, qui vérifie l’éligibilité aux dispositifs d’exonération, prépare les déclarations et s’assure que les conditions comptables sont remplies au moment de la cession.
Se faire accompagner permet également d’anticiper les obligations déclaratives liées à votre fiscalité d’entreprise et d’éviter les mauvaises surprises lors d’un contrôle fiscal ultérieur.
Comment calculer l’impôt sur la cession d’une entreprise ?
Calcul de la plus-value imposable
Avant d’appliquer un dispositif d’optimisation, encore faut-il savoir sur quelle base la plus-value est calculée. Celle-ci varie selon la nature de la cession.
| Base de calcul de la plus-value | |
| Cession du fonds (IR) | Prix de cession – valeur nette comptable (prix d’acquisition – amortissements cumulés) |
| Cession de parts (société IR) | Prix de cession – prix de revient des parts (prix d’acquisition corrigé, notamment des bénéfices et déficits déjà imposés) |
| Cession de titres (société IS) | Prix de cession – prix d’acquisition des titres |
Les frais de cession (honoraires d’avocat, commissions d’intermédiaires…) peuvent généralement venir en diminution du prix de cession, à condition d’être justifiés et directement liés à l’opération. Leur prise en compte dépend toutefois du régime applicable et de la nature des frais.
Exemple de calcul selon le profil du cédant
Pour mieux comprendre comment s’applique le calcul, voici trois exemples simplifiés. Ils reposent sur des hypothèses fictives : frais de cession intégralement déductibles, aucun dispositif d’exonération ou d’abattement appliqué et prix d’acquisition des parts non corrigé.
| Exemple A – Cession du fonds (IR) | Exemple B – Cession de parts (société IR) | Exemple C – Cession de titres (société IS) | |
| Prix de cession | 400 000 € | 300 000 € | 900 000 € |
| Base d’acquisition | VNC : 150 000 € (éléments acquis 200 000 €, dont matériel amorti à hauteur de 50 000 €) | Prix d’acquisition : 50 000 € | Prix d’acquisition : 80 000 € |
| Frais de cession | – 10 000 € | – 5 000 € | – 15 000 € |
| Plus-value imposable | 240 000 € | 245 000 € | 805 000 € |
Quels prélèvements et taxes prévoir ?
Le niveau d’imposition dépend du régime dont relève la plus-value.
Pour une cession du fonds ou de parts d’une société à l’IR relevant des plus-values professionnelles, la plus-value à court terme s’ajoute au résultat imposable et supporte le barème progressif ainsi que les cotisations sociales. La plus-value à long terme est taxée au taux forfaitaire de 12,8 %, auquel s’ajoutent 18,6 % de prélèvements sociaux, soit 31,4 % au total.
Pour une cession de titres d’une société à l’IS, l’associé est soumis par défaut au prélèvement forfaitaire unique (PFU) de 31,4 % : 12,8 % d’impôt sur le revenu et 18,6 % de prélèvements sociaux, sauf option pour le barème progressif.
Dans les deux cas, la contribution exceptionnelle sur les hauts revenus (CEHR) peut s’ajouter. Elle s’applique par tranches de revenu fiscal de référence : pour une personne seule, 3 % sur la fraction comprise entre 250 000 € et 500 000 €, puis 4 % au-delà ; pour un couple soumis à imposition commune, 3 % entre 500 000 € et 1 000 000 €, puis 4 % au-delà.