Offre exclusive : Créez votre entreprise gratuitement :



- Le dispositif IR-PME permet de réduire directement son impôt sur le revenu en souscrivant au capital de PME non cotées éligibles. La réduction s’impute sur l’IR de l’année de souscription et l’excédent est reportable sur 4 ans pour les PME classiques ;
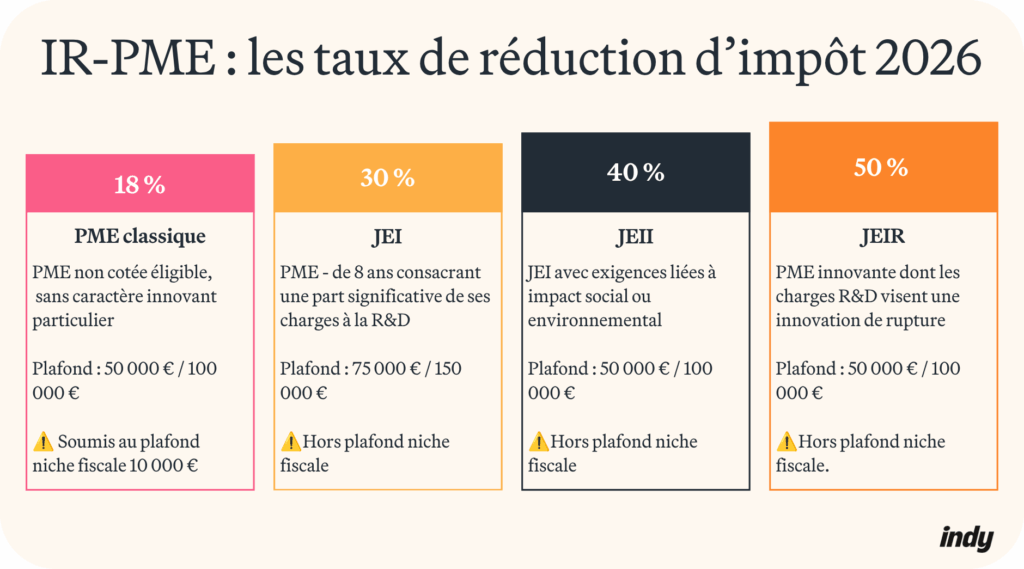
- En 2026, le taux de réduction varie de 18 % pour une PME classique à 50 % pour une JEIR, en passant par 30 % pour les JEI directes, FCPI-JEI et FIP Corse/outre-mer, et 40 % pour les JEII (30 % si investissement via un FCPI-JEII) ;
- Pour conserver l’avantage fiscal, les titres doivent être détenus au minimum 5 ans : toute cession anticipée entraîne une reprise de la réduction, sauf exceptions légales ;
- L’IR-PME est le seul dispositif offrant une réduction d’IR immédiate potentiellement élevée. En revanche, il comporte un risque de perte en capital et une illiquidité structurelle à anticiper avant d’investir.
Vous payez chaque année plusieurs milliers d’euros d’impôt sur le revenu ? Il existe un dispositif méconnu qui vous permet de réduire directement votre IR en finançant des PME non cotées : le mécanisme IR-PME. Mais quelles entreprises sont éligibles ? Quel taux de réduction pouvez-vous obtenir en 2026 ? Et quels risques devez-vous anticiper avant d’investir ? Vous découvrirez dans cet article tout ce qu’il faut savoir sur la défiscalisation via l’investissement en PME pour alléger votre facture fiscale en toute légalité.
À partir de vos données comptables réelles, Indy identifie les opportunités fiscales et sociales les plus pertinentes pour votre activité
Qu’est-ce que la défiscalisation via l’investissement en PME ?
Le dispositif IR-PME (ou loi Madelin) en quelques mots
Le dispositif IR-PME (appelé aussi loi Madelin) permet à tout contribuable domicilié fiscalement en France de réduire son impôt sur le revenu en souscrivant au capital de PME non cotées éligibles. Codifié à l’article 199 terdecies-0 A du Code général des impôts, il constitue l’un des leviers d’optimisation fiscale les plus accessibles pour les particuliers comme pour les dirigeants.
Son fonctionnement est simple : un pourcentage du montant investi vient directement réduire l’impôt dû. Plus vous investissez (dans la limite des plafonds), plus votre impôt diminue. L’avantage est immédiat et calculable dès la souscription.
La défiscalisation via l’investissement en PME a par ailleurs connu une refonte majeure avec la loi de finances pour 2026 (art. 22, LF n°2026-103 du 19/02/2026), qui a profondément réorganisé les modes d’investissement éligibles et les taux applicables. Ces évolutions sont détaillées dans les sections suivantes.
Bon à savoir : l’IR-PME est une réduction d’impôt, pas un crédit d’impôt. Contrairement au crédit d’impôt, si la réduction dépasse l’impôt dû, l’excédent n’est pas remboursé par l’administration fiscale, mais il peut être reportable dans certains cas.
Investissement direct, FCPI ou FIP : quelles différences ?
La souscription directe au capital d’une PME
Vous devenez actionnaire ou associé d’une PME éligible en y apportant des fonds en numéraire. Vous choisissez vous-même la société, vous bénéficiez de droits de vote et pouvez percevoir des dividendes. Ce mode vous expose au risque d’une seule entreprise, sans diversification, et exige de vérifier vous-même que toutes les conditions d’éligibilité sont réunies avant d’investir.
Les fonds : FCPI et FIP
Dans ces deux cas, vous achetez des parts d’un fonds géré par une société de gestion agréée par l’AMF (Autorité des Marchés Financiers). Vous n’êtes pas actionnaire des entreprises financées, vous n’avez aucun droit de vote et aucune décision à prendre sur les sociétés du portefeuille.
- Le FCPI (Fonds Commun de Placement dans l’Innovation) investit dans des entreprises sélectionnées selon leur caractère innovant. Il en existe plusieurs variantes selon le type d’entreprises ciblées. En 2026, seuls les FCPI investis en JEI (FCPI-JEI) et en JEII (FCPI-JEII) restent éligibles à la réduction IR-PME ;
- Le FIP (Fonds d’Investissement de Proximité) investit dans des PME selon leur implantation géographique. Depuis 2025, seuls les FIP Corse et FIP outre-mer ouvrent droit à la réduction.
La loi impose à ces fonds d’investir au moins 70 % de leurs actifs dans des sociétés éligibles. Ce quota garantit que votre argent finance bien les entreprises ciblées.
Quelles conditions pour bénéficier de la réduction d’impôt ?
Les critères que doit remplir la PME (taille, âge, activité)
La taille de la PME
Sur le plan de la taille, elle doit être une PME au sens européen : moins de 250 salariés, et soit un chiffre d’affaires annuel inférieur à 50 millions d’euros, soit un total de bilan inférieur à 43 millions d’euros.
Elle doit également :
- Être soumise à l’impôt sur les sociétés (IS) de droit commun ;
- Avoir son siège dans l’UE (Union européenne) ou l’EEE (Espace économique européen) ;
- Ne pas être cotée sur un marché réglementé ;
- Ne pas être qualifiée d’entreprise en difficulté (sauvegarde, redressement, liquidation judiciaire ou perte de plus de 50 % de son capital social) ;
- Ne pas avoir un actif constitué de façon prépondérante de métaux précieux, œuvres d’art, antiquités ou autres biens de collection ;
- Ne pas avoir reçu plus de 16,5 millions d’euros de versements au total au titre du dispositif IR-PME ;
- Compter au moins 2 salariés à la clôture de l’exercice suivant la souscription (ou 1 salarié s’il s’agit d’un artisan inscrit à la chambre des métiers) ;
- Exercer une activité commerciale, industrielle, artisanale, libérale ou agricole.
La condition d’âge de la PME
La société doit exercer son activité depuis moins de 10 ans après son enregistrement, ou depuis moins de 7 ans à compter de l’exercice au cours duquel son chiffre d’affaires a dépassé pour la première fois 250 000 €. Cette condition vise à concentrer l’avantage fiscal sur les entreprises en phase de développement, qui ont le plus besoin de financement.
Les activités exclues du dispositif
Toutes les activités ne sont pas éligibles. Sont expressément exclus :
- Les activités financières (banque, assurance, courtage, change) ;
- La gestion de patrimoine mobilier ;
- Les activités immobilières (construction, vente ou location) ;
- La production d’énergie bénéficiant d’un tarif réglementé (éolien, solaire garanti, etc.).
Bon à savoir : les souscriptions au capital d’une société holding animatrice ouvrent également droit à la réduction IR-PME, à condition que la holding soit constituée et contrôle au moins une filiale depuis au moins 12 mois.
Les conditions liées au souscripteur et à la durée de conservation des titres
Les conditions liées au souscripteur
Pour bénéficier de la réduction IR-PME, vous devez être une personne physique, domiciliée fiscalement en France et effectuer votre souscription en numéraire uniquement (les apports en nature ne sont pas éligibles).
La souscription doit être réalisée soit lors de la constitution de la société, soit lors d’une augmentation de capital, à condition qu’il s’agisse de nouveaux associés ou actionnaires. Elle ne doit pas non plus être réalisée dans les 12 mois suivant un remboursement d’apports effectué par la société au bénéfice du souscripteur.
Par ailleurs, vous et vos proches ne pouvez pas détenir, directement ou indirectement, plus de 25 % des droits dans les bénéfices de la société bénéficiaire.
Enfin, la souscription ne doit donner lieu à aucune contrepartie : ni garantie en capital, ni tarif préférentiel sur les biens ou services de la PME.
La durée de conservation des titres
Les titres reçus en échange de votre souscription doivent être conservés pendant 5 ans minimum, jusqu’au 31 décembre de la cinquième année suivant celle de la souscription. Une cession avant ce délai entraîne la reprise de la réduction d’impôt accordée.
Trois exceptions permettent toutefois de céder les titres avant terme sans remise en cause de l’avantage : le décès du souscripteur ou de son conjoint/partenaire de PACS, le licenciement et l’invalidité de 2ᵉ ou 3ᵉ catégorie.
Quel est le montant de la réduction d’impôt sur le revenu ?
Le taux de réduction selon le type de souscription
Le taux de réduction auquel vous avez droit dépend directement du profil de la société dans laquelle vous investissez. Plus l’entreprise présente un caractère innovant ou à impact, plus le taux est élevé.
| Type d’entreprise | Ce que c’est | Taux en direct |
| PME classique | PME éligible sans caractère innovant particulier – taux de droit commun | 18 % (FIP Corse/OM : 30 %) |
| JEI | PME de moins de 8 ans consacrant une part significative de ses charges à la R&D | 30 % (même taux si investissement via un fonds FCPI pour les versements effectués à compter du 21/02/2026) |
| JEII | JEI avec exigences supplémentaires liées à son impact social ou environnemental | 40 % (taux de 30 % si investissement via un fonds FCPI pour les versements effectués à compter du 22/10/2026) |
| JEIR | PME innovante dont les travaux de R&D visent une innovation de rupture (part de R&D encore plus importante) | 50 % (pas d’investissement possible via un FCPI) |
La réduction JEII s’applique aux versements effectués entre le 21 février 2026 et le 31 décembre 2028.
Bon à savoir : la réduction IR-PME (18 %) entre dans le plafonnement global des niches fiscales de 10 000 € par foyer. Les dispositifs JEI, JEII et JEIR en sont exclus, ce qui constitue un avantage majeur pour les contribuables fortement imposés.
Les plafonds annuels et le report de l’excédent
Les plafonds selon le type d’investissement
Les versements ouvrant droit à la réduction IR-PME sont plafonnés chaque année. Ces plafonds varient selon votre situation familiale et le type de souscription :
| Type | Célibataire | Couple marié/pacsé |
| PME classique / JEIR / JEII | 50 000 € | 100 000 € |
| JEI | 75 000 € | 150 000 € |
| FIP Corse / Outre-mer | 12 000 € | 24 000 € |
Un travailleur indépendant célibataire investit 50 000 € dans une JEI directe en 2026. Il bénéficie d’une réduction de 15 000 € (30 % × 50 000 €), directement imputée sur son IR de l’année.
Le report de l’excédent
Pour les souscriptions en PME classique, si vos versements dépassent le plafond annuel (50 000 € ou 100 000 € selon votre situation), la fraction excédentaire n’est pas perdue : elle ouvre droit à la réduction au titre des 4 années suivantes, dans les mêmes conditions.
En revanche, pour les dispositifs JEI, JEII et JEIR, la fraction dépassant le plafond est définitivement perdue : elle ne bénéficie d’aucun report.
Comment déclarer son investissement PME aux impôts ?
Pour bénéficier de la réduction IR-PME, vous devez joindre à votre déclaration annuelle de revenus (formulaire 2042 RICI) un état individuel fourni par la société au capital de laquelle vous avez souscrit ou par la société de gestion si vous avez investi via un fonds.
Cet état doit obligatoirement comporter :
- L’objet pour lequel il est établi ;
- La raison sociale, l’objet et le siège social de la société ;
- Votre identité et votre adresse ;
- Le nombre de titres souscrits, leur montant et leur date de souscription ;
- Le montant et la date des versements effectués.
Il doit également attester que la société remplit toutes les conditions requises (taille PME, non cotée, activité éligible, etc.).
Pendant les 5 années suivant l’investissement, vous devez être en mesure de produire, sur demande de l’administration fiscale, tout document justifiant la durée de détention de vos titres. Notre logiciel de comptabilité vous aide à préparer et à organiser vos déclarations fiscales.
Bon à savoir : ces dispositifs peuvent s’inscrire dans une stratégie globale, notamment pour les dirigeants de SASU (Société par Actions Simplifiée Unipersonnelle) ou de SARL (Société à Responsabilité Limitée) qui cherchent à combiner réduction d’IR, placement de trésorerie ou optimisation d’un déficit reportable d’IS.
Quels sont les risques et limites de ce type de défiscalisation ?
Perte en capital, illiquidité : ce qu’il faut savoir avant d’investir
Un risque de perte en capital à ne pas sous-estimer
Investir dans une PME non cotée, c’est financer une entreprise en développement dont l’avenir est incertain. Contrairement à un placement garanti, aucune garantie en capital n’est possible, c’est d’ailleurs une condition d’éligibilité au dispositif. Si la PME fait faillite, votre capital peut être partiellement ou totalement perdu, et ce même si votre réduction d’impôt a bien été accordée : l’avantage fiscal est définitivement acquis dès lors que les conditions initiales étaient réunies.
Vous investissez 10 000 € dans une PME éligible et bénéficiez de 1 800 € de réduction IR (18 %). Si la société est placée en liquidation judiciaire deux ans plus tard, vous perdez les 10 000 € investis mais conservez la réduction fiscale déjà imputée.
Une illiquidité structurelle pendant 5 ans
Les titres souscrits sont bloqués pendant 5 ans minimum. Vous ne pouvez pas les céder librement sur un marché secondaire, contrairement aux actions cotées. Cette illiquidité est structurelle : l’IR-PME ne convient pas aux investisseurs ayant besoin de disponibilités à court terme.
Les cas de remise en cause de l’avantage fiscal
Les événements qui déclenchent une reprise
La réduction IR-PME n’est pas définitivement acquise : l’administration peut la reprendre si certains événements surviennent après la souscription. On parle alors de reprise : la réduction accordée est rajoutée à l’impôt dû de l’année du manquement.
Deux situations entraînent automatiquement cette reprise :
- La société rembourse votre apport avant le 31 décembre de la 7ᵉ année suivant celle de la souscription, cela peut être notamment le cas lors d’une réduction de capital social ;
- Vous cédez tout ou partie de vos titres avant le 31 décembre de la 5ᵉ année suivant la souscription, sans respecter votre engagement de conservation.
Ce qui ne déclenche pas de reprise
La loi prévoit des exceptions. Outre les cas de licenciement, décès et invalidité déjà évoqués, la reprise ne s’applique pas dans les situations suivantes :
- Vous avez conservé les titres au moins 3 ans et réinvestissez l’intégralité du prix de cession dans une PME éligible dans les 12 mois suivant la cession. Les nouveaux titres ainsi souscrits sont conservés jusqu’au terme du délai initial de 5 ans ;
- La société fait l’objet d’une liquidation judiciaire et les titres sont annulés pour pertes ;
- Les titres sont transmis par donation, à condition que le donataire reprenne l’obligation de conservation jusqu’au terme initial.
Investissement PME et défiscalisation : quelles alternatives ?
Plusieurs dispositifs permettent d’alléger votre fiscalité, mais leurs mécanismes sont très différents de l’IR-PME. Le Plan Épargne Retraite (PER) tout d’abord permet de déduire vos versements de votre revenu imposable ou de tout autre dirigeant : ce n’est pas une réduction d’IR directe et les sommes restent bloquées jusqu’à la retraite.
L’assurance-vie n’offre quant à elle aucun avantage fiscal à l’entrée, mais bénéficie d’une fiscalité allégée sur les retraits après 8 ans de détention, avec une bien meilleure liquidité.
Enfin, le Pinel est éteint depuis le 1ᵉʳ janvier 2025 : plus aucune nouvelle souscription n’est possible.
L’IR-PME est donc le seul dispositif offrant une réduction d’impôt immédiate et potentiellement élevée, mais au prix d’un risque en capital élevé et d’une illiquidité structurelle. Les autres dispositifs sont plus sécurisés, mais moins agressifs fiscalement.
| Dispositif | Avantage fiscal | Liquidité | Risque |
| IR-PME | Réduction IR immédiate 18 à 50 % | Très faible | Élevé |
| PER | Déduction du revenu imposable | Bloquée jusqu’à la retraite | Faible à moyen |
| Assurance-vie | Fiscalité allégée après 8 ans | Bonne | Faible à moyen |
Bon à savoir : ces dispositifs sont cumulables entre eux. Ainsi, un auto-entrepreneur peut, la même année, bénéficier de la réduction IR-PME tout en effectuant des versements sur un PER pour réduire son revenu imposable : deux leviers qui agissent sur des mécanismes fiscaux distincts.