Offre exclusive : Créez votre entreprise gratuitement :




- Le mécénat d’entreprise consiste à soutenir financièrement ou matériellement un organisme d’intérêt général sans contrepartie équivalente. Il ouvre droit à une réduction d’impôt et non à un crédit d’impôt. Il est prévu par l’article 238 bis du CGI, accessible aux entreprises soumises à l’IS ou à l’IR au régime réel ;
- La réduction s’élève à 60 % des dons jusqu’à 2 000 000 €, puis à 40 % au-delà. Les dons sont plafonnés à 20 000 € ou 5 ‰ du CA HT (le plus élevé des deux), avec report de l’excédent sur 5 exercices ;
- Trois formes de dons sont éligibles : le don en numéraire, le don en nature (valorisé au coût de revient) et le mécénat de compétences (mise à disposition de salariés) ;
- Pour déclarer votre mécénat, joignez le formulaire 2069-RCI-SD à votre déclaration de résultat et conservez le reçu fiscal délivré par l’organisme bénéficiaire.
Votre entreprise soutient une cause d’intérêt général ? Le crédit d’impôt mécénat est l’un des avantages fiscaux les plus puissants à votre disposition et l’un des plus mal compris. Beaucoup de dirigeants ignorent qu’il s’agit en réalité d’une réduction d’impôt, pas d’un crédit : la nuance change tout pour votre trésorerie. Quel taux s’applique à vos dons ? Jusqu’à quel montant pouvez-vous donner ? Quels organismes sont éligibles ? Vous découvrirez dans cet article le fonctionnement complet du crédit d’impôt mécénat, des taux applicables aux démarches de déclaration.
Avec Indy, automatisez la gestion de votre entreprise : suivi comptable en temps réel, compte pro gratuit, édition des déclarations fiscales… et bien plus encore 🚀
Mécénat d’entreprise : réduction ou crédit d’impôt ?
Pourquoi on parle de « crédit d’impôt mécénat » alors qu’il s’agit d’une réduction d’impôt
Le mécénat d’entreprise consiste à soutenir financièrement ou matériellement un organisme d’intérêt général, sans contrepartie équivalente. En échange, l’entreprise bénéficie d’une réduction d’impôt prévue par l’article 238 bis du CGI (ici). L’expression « crédit d’impôt mécénat », pourtant largement répandue, est un abus de langage.
La distinction est fondamentale pour votre trésorerie. Une réduction d’impôt diminue directement votre IS ou votre IR. Si elle dépasse l’impôt dû, la fraction excédentaire est simplement perdue. Un crédit d’impôt, lui, peut donner lieu à un remboursement par l’administration. Ce n’est pas le cas ici.
Bon à savoir : seules les entreprises soumises à l’IR ou à l’IS selon un régime réel d’imposition sont éligibles. Les micro-entrepreneurs en sont donc exclus.
Mécénat vs sponsoring : ne pas confondre les deux dispositifs
Le mécénat et le sponsoring sont deux dispositifs radicalement différents, aux conséquences fiscales opposées. Les confondre peut vous faire perdre l’intégralité de l’avantage fiscal.
Le mécénat repose sur un don sans contrepartie équivalente. Votre entreprise soutient un organisme d’intérêt général sans attendre de retour commercial direct. C’est ce qui ouvre droit à la réduction d’impôt prévue par l’article 238 bis du CGI.
Le sponsoring, ou parrainage, implique une contrepartie directe : placement de logo, banderoles publicitaires, mentions dans les communications. La dépense est alors déductible de votre résultat imposable comme charge, mais aucune réduction d’impôt n’est applicable.
Exemple :
Une boulangerie verse 2 000 € à un club de football local en échange de son logo sur les maillots. Il s’agit de sponsoring, pas de mécénat.
Bon à savoir : des contreparties symboliques restent admises en mécénat (badges, invitations, mention du nom du donateur), à condition qu’elles soient sans commune mesure avec le montant du don.
Quel est le taux de la réduction d’impôt mécénat ?
Le taux de 60 % jusqu’à 2 millions d’euros de dons
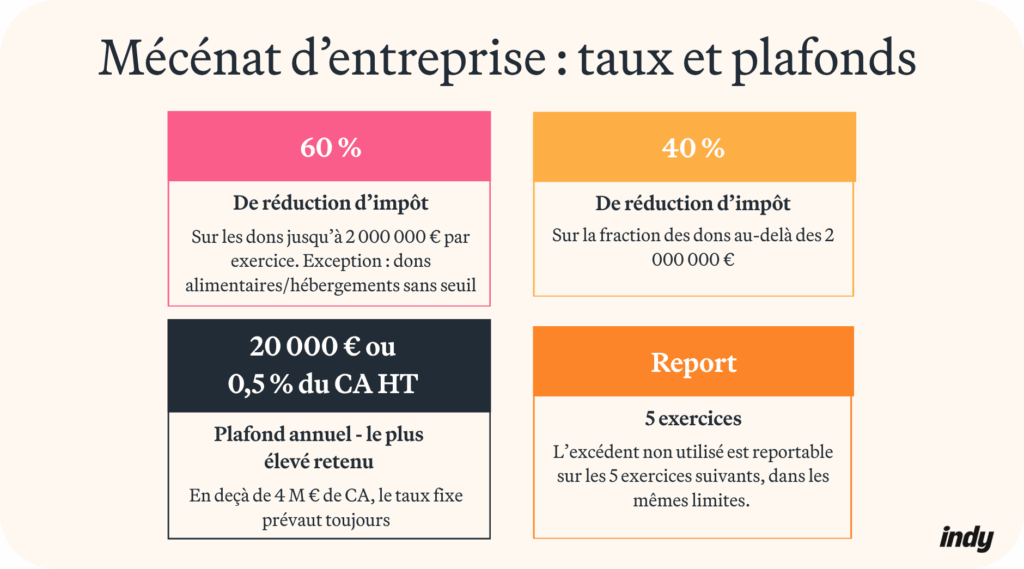
Pour la grande majorité des dons, la réduction d’impôt mécénat s’élève à 60 % du montant versé. Ce taux s’applique à la fraction des dons inférieure ou égale à 2 000 000 € par exercice fiscal, quelle que soit la forme du don.
Exemple :
Une PME verse 50 000 € à une association culturelle. Sa réduction d’impôt s’élève à 50 000 × 60 % = 30 000 €, sous réserve du plafond annuel.
Ce taux s’applique à toutes les entreprises soumises à l’IR ou à l’IS au régime réel, dès le premier euro versé. Au-delà de 2 000 000 €, un taux différent s’applique sur la fraction excédentaire, comme détaillé dans la section suivante.
Bon à savoir : les producteurs de mode ultra express (ultra fast fashion) sont désormais exclus du bénéfice de la réduction d’impôt. Sont visés les producteurs de textiles d’habillement, chaussures, linge de maison neuf, textiles neufs pour la maison, répondant à deux critères cumulatifs : mise sur le marché d’un nombre élevé de références neuves + faible incitation à la réparation. Les vendeurs et distributeurs restent éligibles.
Le taux de 40 % au-delà de ce seuil
Pour les entreprises dont les dons dépassent 2 000 000 € sur un même exercice, la fraction excédentaire est soumise à un taux réduit de 40 %. Les deux taux s’appliquent de manière successive sur la même déclaration.
Exemple :
Une grande entreprise verse 3 000 000 € de dons sur l’exercice. Le calcul s’effectue ainsi :
- 2 000 000 € × 60 % = 1 200 000 € ;
- 1 000 000 € × 40 % = 400 000 € ;
- Réduction d’impôt totale = 1 600 000 €.
Les exceptions qui conservent le taux de 60 % sans limite
Certains dons bénéficient du taux de 60 % sans être limités au seuil de 2 000 000 €. C’est le cas des versements effectués au profit d’organismes sans but lucratif qui fournissent gratuitement des repas ou des produits de première nécessité à des personnes en difficulté, ou qui contribuent à favoriser leur logement.
Sont notamment concernés : les Banques alimentaires, les Restos du cœur, le Secours catholique, ou encore les organismes d’hébergement d’urgence.
Attention : cette exception ne supprime pas le plafond général applicable à l’ensemble des dons.
Quel est le plafond des dons éligibles ?
Le plafond de 20 000 € ou de 0,5 % du chiffre d’affaires HT
Les dons éligibles sont plafonnés chaque année à 20 000 € ou à 5 ‰ (0,5 %) du chiffre d’affaires hors taxe, en retenant le montant le plus élevé des deux. Ce plafond s’applique à l’ensemble des versements de l’exercice, toutes formes de dons confondues.
- CA HT = 600 000 € → 5 ‰ = 3 000 € → plafond retenu : 20 000 € (plus élevé) ;
- CA HT = 10 000 000 € → 5 ‰ = 50 000 € → plafond retenu : 50 000 €.
Ainsi, en deçà de 4 000 000 € de chiffre d’affaires HT, le plafond fixe de 20 000 € est systématiquement plus avantageux. Au-delà, c’est le calcul en pourcentage qui prévaut.
Le report de l’excédent sur les 5 exercices suivants
Lorsque vos dons dépassent le plafond annuel, la réduction d’impôt correspondant à la fraction excédentaire n’est pas perdue. Elle est reportable sur les 5 exercices suivants, dans les mêmes limites.
Exercice N : une entreprise verse 35 000 € de dons. Son CA HT est de 4 000 000 €. Le plafond applicable est 5 ‰ × 4 000 000 € = 20 000 €. La réduction d’impôt s’élève à 20 000 € × 60 % = 12 000 €. L’excédent de 15 000 € (35 000 – 20 000) est reporté sur N+1.
Exercice N+1 : l’entreprise verse 10 000 € de dons supplémentaires. Son CA HT est de 6 000 000 €. Le plafond monte à 5 ‰ × 6 000 000 € = 30 000 €. La réduction d’impôt est calculée sur 10 000 € + 15 000 € (excédent N) = 25 000 € × 60 % = 15 000 €.
Bon à savoir : l’excédent reporté est pris en compte après les nouveaux dons réalisés au cours de chaque exercice suivant. Ce sont donc les dons de l’année en cours qui s’imputent en premier, puis l’excédent antérieur vient compléter.
Quelles formes de dons ouvrent droit à la réduction d’impôt ?
Le don en numéraire
La forme la plus courante du mécénat est le don en numéraire : l’entreprise verse une somme d’argent à l’organisme bénéficiaire, de manière ponctuelle ou répétée.
Il existe également le cas des abandons de recettes : l’entreprise demande à son client de verser directement à l’organisme éligible une somme qui lui était normalement due. Ce mécanisme ouvre droit à la même réduction d’impôt, dans les mêmes conditions.
Pensez à conserver tout justificatif de versement ainsi que le reçu fiscal délivré par l’organisme, indispensable en cas de contrôle.
Le don en nature
Le don en nature consiste à remettre à l’organisme bénéficiaire un bien mobilier (nourriture, matériel informatique, fournitures, véhicule…) ou un bien immobilier (local, terrain…). Il ouvre droit à la même réduction d’impôt que le don en numéraire.
Le montant retenu pour le calcul de la réduction d’impôt n’est pas la valeur marchande du bien, mais son coût de revient, c’est-à-dire les coûts effectivement supportés par l’entreprise pour acquérir ou produire ce bien.
Une entreprise donne 500 unités de produits alimentaires dont le coût de revient est de 2 € l’unité. Le montant retenu pour le calcul de la réduction d’impôt est 1 000 €, même si la valeur de vente aurait été supérieure.
C’est l’entreprise donatrice qui est responsable de cette valorisation. Le montant doit figurer sur le reçu fiscal délivré par l’organisme bénéficiaire, pièce indispensable en cas de contrôle fiscal.
Le mécénat de compétences (mise à disposition de salariés)
Le mécénat de compétences consiste à mettre un ou plusieurs salariés à disposition d’un organisme d’intérêt général, pour qu’ils y exercent une activité réelle dans le cadre de leurs compétences professionnelles.
La valorisation du don se calcule sur la base du coût de revient de chaque salarié mis à disposition : rémunération brute + charges sociales patronales, au prorata du temps effectivement consacré à l’organisme.
Un salarié mis à disposition 2 jours par semaine pendant 3 mois, avec un coût mensuel de 4 000 € (charges incluses), représente un don valorisé à 4 000 € × 3 × (2/5) = 4 800 €.
Non-négligeable : la mise à disposition doit être traçable. Prévoyez une convention écrite avec l’organisme et des feuilles de temps signées, indispensables pour justifier le calcul en cas de contrôle.
Comment déclarer son mécénat d’entreprise aux impôts ?
Le formulaire 2069-RCI-SD et la réintégration extra-comptable
Le montant du don ne peut pas être déduit du résultat imposable comme une charge ordinaire. Il doit faire l’objet d’une réintégration extra-comptable : comptabilisé en charges dans votre comptabilité, il est ensuite réintégré fiscalement au résultat, avant d’être compensé par la réduction d’impôt.
Pour déclarer votre mécénat, vous devez joindre le formulaire 2069-RCI-SD à votre déclaration de résultat. Ce document recense l’ensemble des réductions et crédits d’impôt de l’exercice.
Le traitement diffère ensuite selon votre régime fiscal. Pour les entreprises soumises à l’IS, la réduction vient directement diminuer l’impôt dû. Pour les sociétés à l’IR (SNC, SCI…), la réduction n’est pas imputée par la société elle-même : elle est utilisée par les associés, proportionnellement à leurs parts. Le montant est alors reporté sur leur déclaration de revenus complémentaire 2042 C PRO.
Bon à savoir : pour calculer précisément le plafond applicable et suivre les excédents reportables, l’administration met à disposition la fiche d’aide au calcul 2069-M-FC-SD, dont l’utilisation est fortement recommandée.
Les obligations déclaratives selon le montant des dons
Le niveau d’obligation déclarative varie ensuite selon le montant total des dons versés sur l’exercice.
En deçà de 10 000 € de dons, le formulaire 2069-RCI-SD suffit. Au-delà, une déclaration complémentaire est obligatoire : vous devez communiquer à l’administration le montant et la date de chaque versement, l’identité des organismes bénéficiaires ainsi que la valeur des éventuelles contreparties reçues. Le défaut de déclaration expose l’entreprise à une amende de 1 500 €. Ces informations sont à renseigner dans l’annexe du formulaire 2069-RCI, lors du dépôt de la déclaration de résultats.
Bon à savoir : à compter du 1ᵉʳ janvier 2027, cette déclaration complémentaire au-delà de 10 000 € sera supprimée par la loi de simplification de la vie économique du 26 mai 2026. Elle sera remplacée par une mention obligatoire dans le rapport de gestion. L’amende de 1 500 € disparaîtra simultanément.
Quels organismes sont éligibles au mécénat d’entreprise ?
La liste des organismes reconnus (article 238 bis du CGI)
Pour ouvrir droit à la réduction d’impôt, l’organisme bénéficiaire doit exercer une activité d’intérêt général : son activité doit être non lucrative et ne pas profiter à un cercle restreint de personnes.
L’article 238 bis du CGI recense les catégories éligibles :
- Organismes à caractère philanthropique, éducatif, scientifique, social, humanitaire, sportif, familial ou culturel ;
- Organismes concourant à la mise en valeur du patrimoine artistique, à la défense de l’environnement ou à la diffusion de la culture et de la langue française ;
- Organismes œuvrant pour l’égalité femmes-hommes ;
- Fondations ou associations reconnues d’utilité publique ;
- Musées de France ;
- Établissements d’enseignement supérieur ou artistique, public ou privé, à but non lucratif ;
- Organismes de recherche scientifique et technique agréés par le ministère chargé du budget ;
- Structures de présentation d’œuvres théâtrales, musicales, cinématographiques, audiovisuelles, de cirque ou d’art contemporain ;
- Fonds de dotation exerçant des activités d’intérêt général ;
- Fondation du patrimoine et organismes de sauvegarde du patrimoine en danger ;
- Organismes dont le siège est dans un État de l’UE ou de l’EEE ayant conclu une convention fiscale avec la France.
Bien choisir son organisme pour sécuriser l’avantage fiscal
Le choix de l’organisme bénéficiaire est une étape clé. En cas de contrôle fiscal, c’est votre entreprise qui devra justifier l’éligibilité du don et non l’organisme.
La pièce maîtresse est le reçu fiscal (formulaire n°2041-MEC-SD, cerfa mécénat n° 16216*03), délivré par l’organisme à chaque versement. Ce document atteste du montant du don, de sa nature et de l’identité du bénéficiaire. Conservez-le précieusement pour chaque opération.
En cas de doute sur l’éligibilité d’un organisme, vous pouvez déposer une demande de rescrit fiscal auprès de l’administration. Cette procédure vous garantit sa position officielle avant le versement, et vous protège en cas de contrôle ultérieur.
Bon à savoir : si un organisme délivre sciemment un reçu fiscal injustifié, il s’expose à une amende de 25 % des montants indûment attestés. Cette responsabilité lui incombe directement.
Pour conserver vos reçus fiscaux, suivre vos dons et préparer vos déclarations sans erreur, notre logiciel de comptabilité en ligne Indy centralise l’ensemble de vos justificatifs et simplifie votre gestion déclarative.