Passez à la facturation électronique avec Indy :



- Les Zones de Revitalisation Rurale (ZRR) offrent aux entreprises situées dans ces zones une exonération fiscale pour encourager l’activité économique ;
Pour en bénéficier, plusieurs conditions doivent être respectées : installation avant une certaine date, régime réel d’imposition, activité majoritairement exercée dans la ZRR, moins de 11 salariés, et certaines exclusions en cas de liens familiaux avec le cédant ; - L’exonération est dégressive sur 8 ans : 100 % des bénéfices pendant 5 ans, puis 75 %, 50 % et 25 % les trois années suivantes, avec un plafond global sur trois exercices ;
- Les Zones Franches Urbaines – Territoires Entrepreneurs (ZFU-TE) offrent également des exonérations fiscales, mais uniquement jusqu’au 31 décembre 2025 ;
- L’exonération est généralement automatique, mais certaines démarches sont nécessaires en cas d’embauche notamment.
Certaines zones du territoire offrent des allègements fiscaux pour encourager l’installation des entreprises. Parmi elles, les ZFU-TE et les ZRR permettent aux indépendants de bénéficier d’une exonération totale ou partielle de leurs impôts, dans le cadre de la fiscalité des professions libérales. L’objectif ici est de soutenir les petites entreprises et de dynamiser les zones où l’activité économique est faible. Faisons le point sur ces deux dispositifs.
Avec Indy, automatisez la gestion de votre entreprise : suivi comptable en temps réel, compte pro gratuit, édition des déclarations fiscales… et bien plus encore 🚀
⚠️ Attention : Depuis le 1er juillet 2024, les Zones de Revitalisation Rurale (ZRR) ont été remplacées par le dispositif France Ruralités Revitalisation (ZFRR). Les entreprises déjà implantées dans ces zones continuent de bénéficier des avantages fiscaux existants pour la durée restante. En revanche, les exonérations prévues en ZFU-TE disparaîtront définitivement au 31 décembre 2025. Cet article a été publié avant les multiples changements.
Qu’est-ce que la Zone de Revitalisation Rurale (ZRR) ?
La Zone de Revitalisation Rurale alias ZRR est, comme son nom l’indique, une zone située dans un territoire rural qui manque d’activité. Pour redynamiser ces secteurs ruraux, l’État propose un dispositif d’exonération d’impôt pendant les premières années d’installation dont vous pouvez bénéficier en tant que professionnel libéral.
Quel professionnel libéral peut bénéficier de cette aide ?
Plusieurs conditions sont à remplir :
- L’indépendant doit être installé avant le 30 juin 2024. Il ne peut pas être remplaçant ;
- Il doit être soumis à un régime réel d’imposition : les régimes micro sont donc exclus ;
- Le professionnel embauche moins de 11 salariés ;
- Son siège social et l’ensemble de ses activités doivent être implantés dans la ZRR.
Il se peut que certaines de vos activités soient réalisées en dehors de la carte des ZRR, notamment si vous devez vous déplacer chez des patients. Dans ce cas, si vous ne réalisez pas plus de 25 % de votre chiffre d’affaires en dehors de la ZRR, vous pouvez bénéficier de la réduction d’impôt dans son intégralité. Si vos recettes hors ZRR dépassent 25 %, alors l’exonération s’appliquera uniquement au prorata de vos activités réalisées en ZRR. Le reste de votre activité restera imposable.
Il existe cependant des exclusions :
- Les indépendants qui exerçaient déjà avant et/ou qui ont déjà bénéficié de l’exonération ;
- Si la personne qui cède l’entreprise (ou conjoint, ascendant, descendant, fratrie) garde plus de 50 % des droits de la société, elle ne peut pas bénéficier de l’exonération ;
- Si la reprise se fait au profit du conjoint (marié ou pacsé), des ascendants, descendants, fratrie de la personne qui cède l’entreprise, elle ne peut pas en bénéficier non plus.
Ces situations particulières ne donnent pas droit à l’exonération d’impôt, même si l’activité se situe dans une zone figurant sur la carte des ZRR.
💡 Les professionnels qui exercent dans les DOM-TOM ne sont plus éligibles à l’exonération ZRR. Une nouvelle zone spécifique a été créée en 2019, la ZFANG.
Attention en cas de sortie de ZRR : si la commune sort de la carte définie par l’État, l’entreprise garde son exonération sur la durée qu’il lui reste. Si le professionnel quitte délibérément la ZRR moins de 5 ans après avoir perçu des aides, il devra rembourser ses exonérations à l’administration fiscale. En effet, le but de ces allègements est de pérenniser l’activité dans ces zones et d’y garder le plus longtemps possible les entreprises.
En quoi consiste l’exonération ?
Pour les indépendants remplissant toutes les conditions, les bénéfices réalisés au cours des cinq premières années à compter de la création ou de la reprise de l’activité sont totalement exonérés d’impôt. Ensuite, une exonération partielle est mise en place :
- 75 % des bénéfices de la 6ᵉ année sont exonérés ;
- 50 % de la 7ᵉ année ;
- 25 % de la 8ᵉ année.
L’aide est dégressive et se fait donc sur huit ans. Après, vous serez soumis normalement à l’impôt sur le revenu. L’avantage fiscal maximum sur trois exercices consécutifs est de 300 000 €.
- La 6ᵉ année, 75 % de ses bénéfices seront exonérés, soit 36 000 €. Il paiera des impôts sur 12 000 €.
- La 7ᵉ année, 50 % de ses bénéfices seront exonérés, soit 24 000 €. Il paiera des impôts sur 24 000 €.
- La 8ᵉ année, 25 % de ses bénéfices seront exonérés, soit 12 000 €. Il paiera des impôts sur 36 000 €.
- La 9ᵉ année, il n’est plus éligible à l’exonération ZRR et doit donc payer ses impôts sur 48 000 €.
Comment bénéficier de cette exonération ?
Pour bénéficier de cette exonération d’impôt, aucune démarche spécifique n’est à entreprendre, il suffit de remplir la ligne prévue à cet effet dans votre déclaration d’impôt 2042-C-PRO.
Si vous remplissez bien les critères, l’exonération est automatique. Si vous voulez vous assurer de votre éligibilité, vous pouvez tout à fait demander confirmation au service des impôts, s’il ne répond pas au bout de 3 mois, cela vaut pour acceptation.
Dans votre déclaration fiscale 2035, l’exonération ZRR est à indiquer en case AW « exonération sur le bénéfice entreprise nouvelle » (ligne 43).
Attention : Il se peut que vous puissiez bénéficier de plusieurs régimes dérogatoires différents. Vous avez 6 mois pour choisir l’exonération pour implantation dans une ZRR, qui sera un choix définitif.
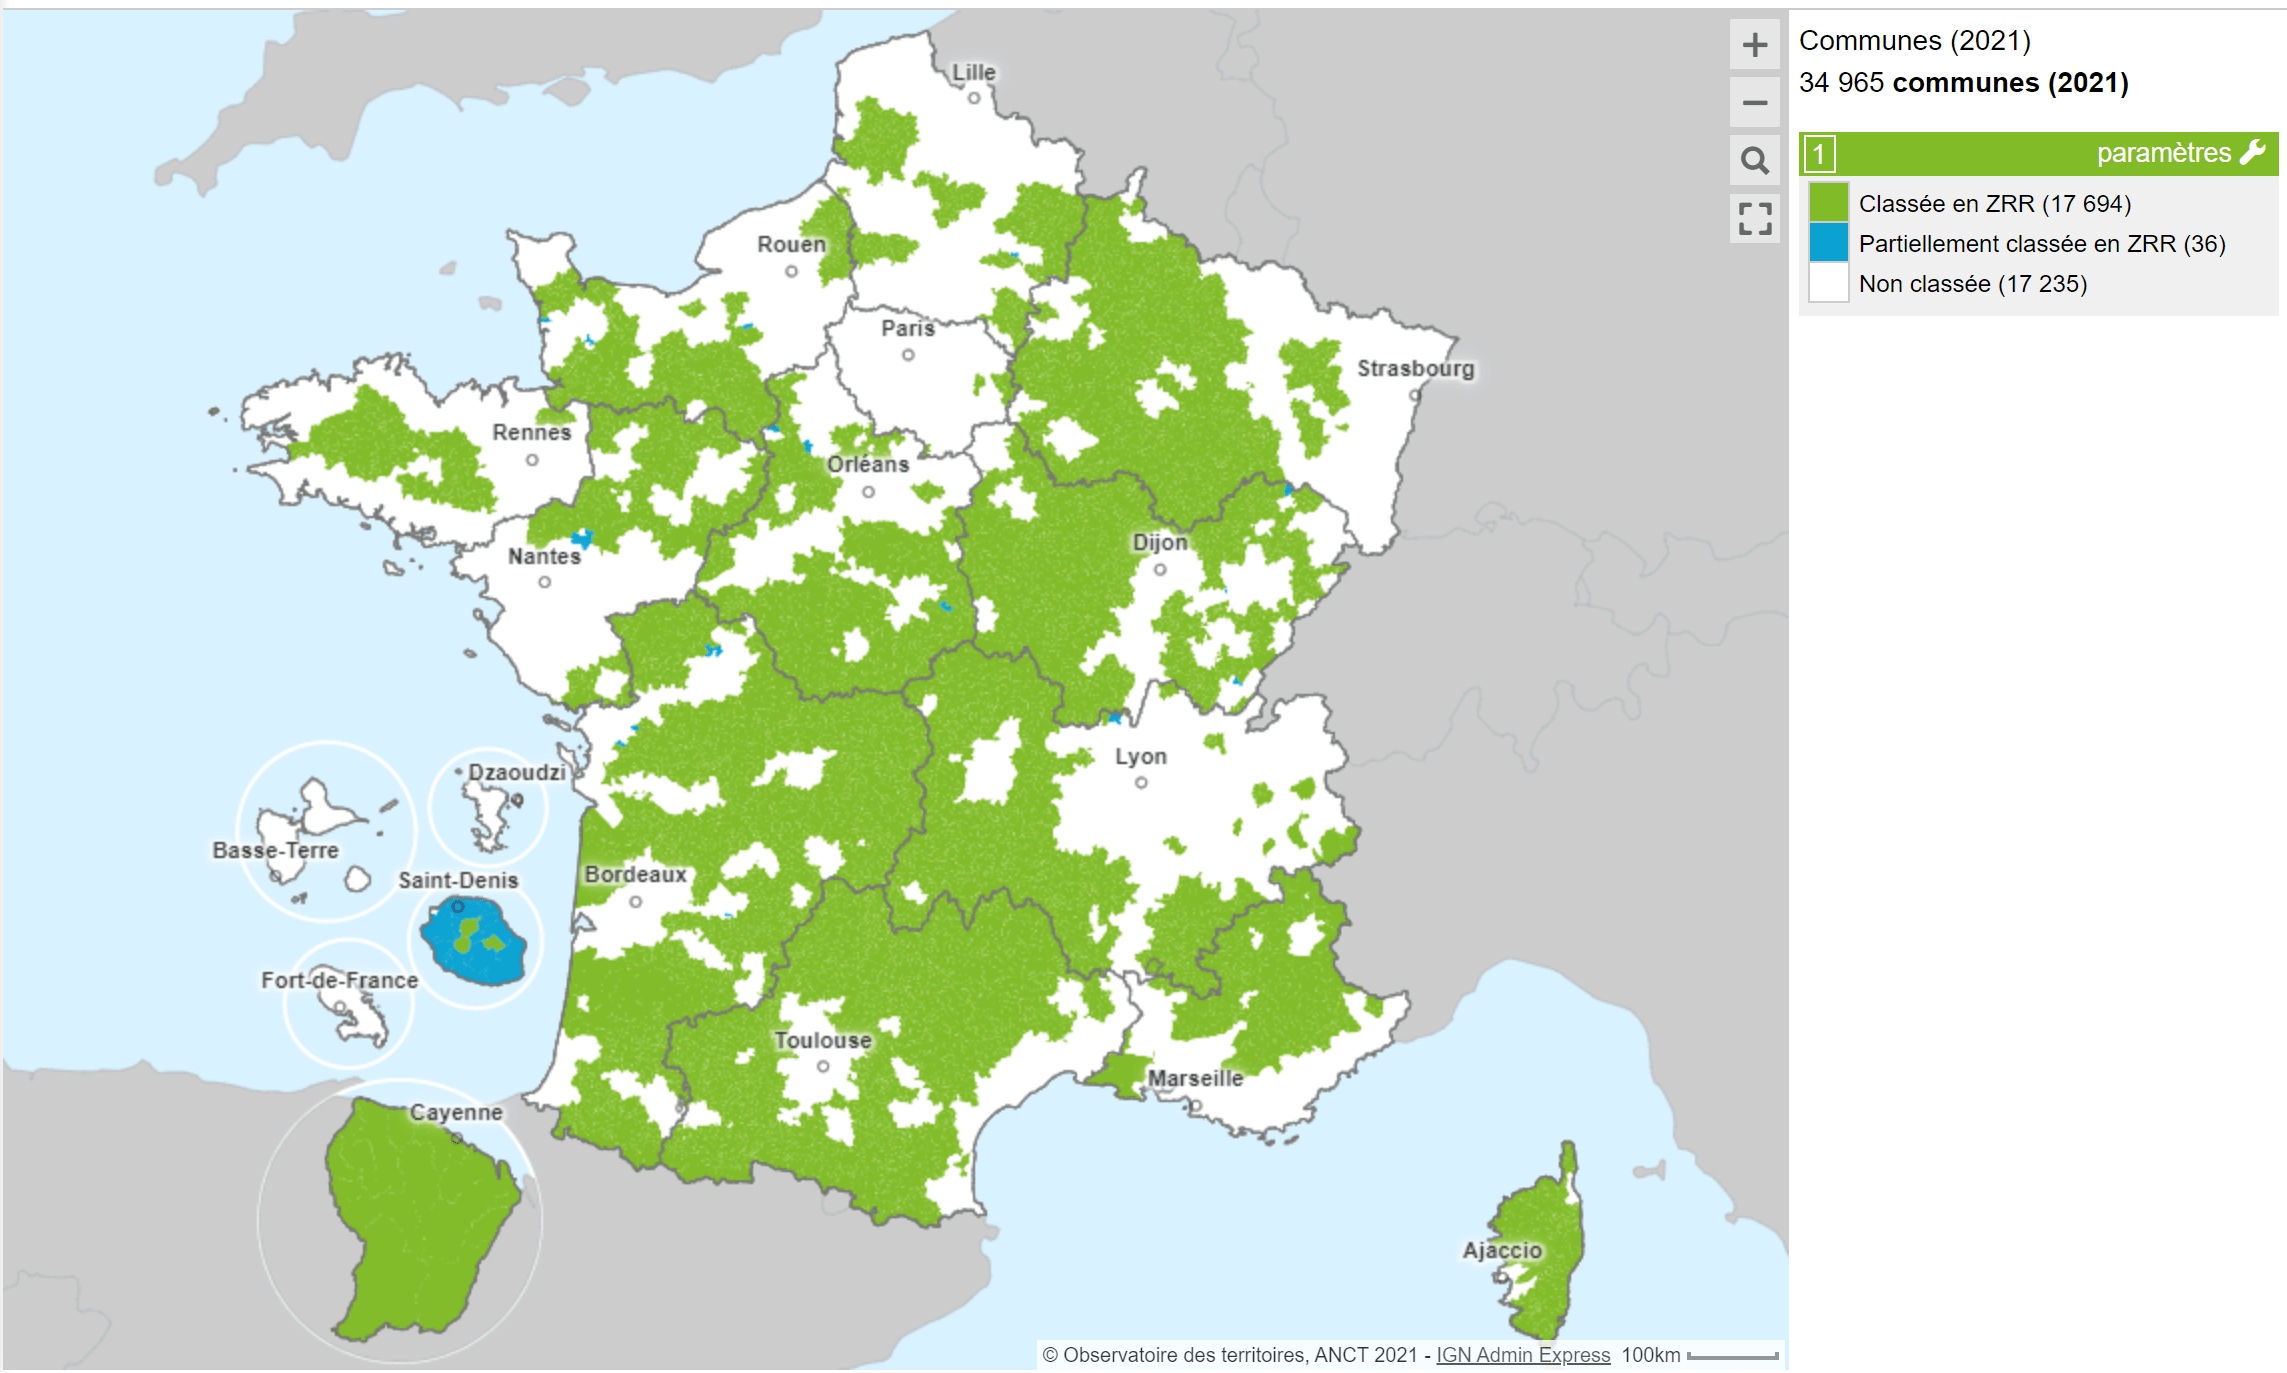
Pour consulter la carte des ZRR cliquez ici.
Zoom sur la Zone Franche Urbaine – Territoire Entreprise (ZFU-TE)
La Zone Franche Urbaine – Territoire Entreprise (ZFU-TE), anciennement simple Zone Franche Urbaine (ZFU) est une zone en ville qui cherche à attirer et à faciliter la création d’entreprise. Pour consulter la carte ZFU-TE cliquez juste ici.
Cette aide n’est valable que jusqu’au 31 décembre 2025 ⏰
Quel professionnel libéral peut bénéficier de cette aide ?
Comme pour les ZRR, de nombreuses conditions sont à remplir :
- L’indépendant doit être installé avant le 31 décembre 2025 ;
- Il doit réaliser un CA inférieur à 10 M€ ;
- Avoir un effectif de 50 salariés maximum ;
- Son siège social et l’ensemble de ses activités doivent être implanté dans la ZFU-TE. Si vous exercez une activité non sédentaire (visite à domicile, visite de chantier, réalisation au domicile du client, etc), l’exonération est applicable si au moins 25% de votre chiffre d’affaires vient de client en zone franche urbaine.
- Pour les indépendants installés à partir du 1er janvier 2015, il faut qu’au moins 50 % des salariés en CDI ou CDD présents depuis plus d’un an résident dans une ZFU-TE ou dans un QPV (Quartier Prioritaire de la Ville). Cette condition peut être mise en place dès que le professionnel embauche deux salariés.
En cas de transfert, de reprise ou de restructuration d’une activité déjà bénéficiaire de l’exonération ZFU-TE, le nouveau dirigeant peut continuer à en profiter pour la durée restante, à condition que les critères d’éligibilité soient toujours respectés.
En quoi consiste l’exonération ?
Les professionnels qui répondent à tous les critères sont exonérés totalement d’impôt pendant 5 ans. Ensuite, les bénéfices sont exonérés à hauteur de 60 % la 6ᵉ année, de 40 % la 7ᵉ année et de 20 % la 8ᵉ année. Cette aide est donc dégressive et s’étale sur huit ans.
⚠️ L’allègement fiscal ne peut pas dépasser 50 000 € par période de 12 mois, et 200 00 € sur 3 ans Si votre bénéfice dépasse cette somme, vous paierez des impôts sur les montants supérieurs.
Imaginons un professionnel qui fait 55 000 € de bénéfice tous les ans. Il est donc exonéré d’impôt à hauteur de 50 000 € pendant 5 ans et paie des impôts uniquement sur les 5 000 € supérieurs.
Comment en bénéficier ?
Pour bénéficier de cette exonération d’impôt, vous devez envoyer un état de détermination du bénéfice avec votre déclaration 2035. Votre classement en Zone Franche Urbaine est alors automatiquement pris en compte.
our bénéficier de l’exonération fiscale, vous devez également envoyer chaque année, à la fin du mois d’avril, une déclaration annuelle des mouvements de main d’œuvre à l’URSSAF et aux DREETS (Directions régionales de l’économie, de l’emploi, du travail et des solidarités).
Pour savoir si vous êtes bien éligible, vous pouvez demander confirmation au service des impôts des entreprises (SIE). Si vous n’avez pas de réponse au bout de 3 mois, cela signifie que vous êtes bien bénéficiaire de l’exonération.
Si vous embauchez un salarié, vous devez transmettre une déclaration préalable à l’embauche (DPAE) et, au plus tard dans les 30 jours suivant la date d’effet du contrat de travail, une déclaration d’embauche spécifique à l’URSSAF et à la DIRECCTE.
Des questions au sujet des ZRR, des ZFU-TE, des charges déductibles en profession libérale ou encore des contrôles fiscaux en profession libérale ? Laissez-nous un commentaire ! Nous serions ravis de vous venir en aide 🤗