Offre exclusive : Créez votre entreprise gratuitement :




- Une erreur de déclaration d’impôts en ma défaveur correspond à toute omission ou inexactitude ayant conduit à payer plus d’impôt que réellement dû : charge non déduite, case non cochée, revenu surévalué ;
- Deux voies de correction existent : la télécorrection en ligne, ouverte du 29 juillet au 30 novembre 2026, ou la réclamation contentieuse, utilisable jusqu’au 31 décembre de la deuxième année suivant la mise en recouvrement ;
- Le dépôt d’une réclamation ne dispense pas du paiement de l’impôt, mais vous pouvez joindre une demande de sursis de paiement à votre demande ;
- En cas d’acceptation, l’administration rembourse le trop-payé par virement bancaire, avec versement d’intérêts moratoires calculés automatiquement.
Vous venez de recevoir votre avis d’imposition et une évidence s’impose : vous avez oublié de déduire une charge, coché la mauvaise case, surévalué un revenu. Résultat, vous avez trop payé. Une erreur de déclaration d’impôts en ma défaveur est plus fréquente qu’on ne le croit, et surtout, elle se corrige. Mais comment s’y prendre selon la période ? Jusqu’à quand peut-on réclamer un remboursement ? Que se passe-t-il après ? Vous découvrirez dans cet article toutes les démarches pour corriger une erreur de déclaration d’impôts en votre défaveur et récupérer ce qui vous est dû.
Avec Indy, automatisez l’édition de vos déclarations fiscales. Éditez votre 2042-C-PRO en quelques clics 🚀
Qu’est-ce qu’une erreur de déclaration « en sa défaveur » ?
Les erreurs les plus fréquentes (oubli de charge, frais non déduits, case non cochée)
Une erreur de déclaration en sa défaveur peut prendre de nombreuses formes. Certaines sont imputables à une méconnaissance des règles fiscales, d’autres à une simple distraction au moment de remplir ses déclarations fiscales.
L’oubli de charges déductibles
Pensions alimentaires versées à un enfant majeur ou à un ascendant dans le besoin, sommes versées sur un plan d’épargne retraite (PER), frais d’hébergement d’un proche dépendant : ces charges, déductibles du revenu global sur la déclaration 2042, sont légitimes et pourtant souvent omises.
Les frais non déduits
En matière de revenus fonciers, de nombreux contribuables oublient de déduire des travaux de rénovation, des frais de gestion ou des intérêts d’emprunt pourtant déductibles. Autre erreur fréquente : choisir le régime micro-foncier alors que le régime réel, qui prend en compte les charges réelles, serait plus avantageux.
La case non cochée
Crédits d’impôt pour la garde d’enfant, réduction pour investissement dans des PME, dispositif de rénovation énergétique : ces avantages fiscaux passent souvent inaperçus faute d’information. De même, des revenus légalement exonérés, comme les rémunérations d’apprentis, sont parfois déclarés à tort, ce qui gonfle inutilement la base imposable.
Erreur en votre défaveur ou en votre faveur : pourquoi la distinction change tout
Toutes les erreurs de déclaration ne produisent pas les mêmes effets. La distinction fondamentale tient à qui supporte les conséquences de l’inexactitude.
Une erreur en votre défaveur signifie que vous avez déclaré plus de revenus ou moins de charges que la réalité, avec pour résultat un impôt supérieur à ce que vous auriez dû payer. Dans ce cas, c’est vous qui prenez l’initiative : vous déposez une réclamation pour obtenir le remboursement du trop-payé. Aucune pénalité, aucun risque.
À l’inverse, une erreur en votre faveur (sous-déclaration de revenus ou surestimation de charges) engage votre responsabilité. Si l’administration fiscale la découvre dans le cadre d’un contrôle, elle peut engager un redressement assorti de majorations et d’intérêts de retard.
La loi ESSOC (droit à l’erreur) atténue cette asymétrie pour les erreurs commises de bonne foi. Dès lors que vous régularisez spontanément, avant tout engagement de contrôle, aucune pénalité n’est appliquée. Seul un intérêt de retard réduit peut subsister.
Résultat : mieux vaut corriger de sa propre initiative que d’attendre que l’administration agisse. Pour mieux comprendre l’ensemble de vos obligations fiscales, consultez notre guide de la fiscalité.
Comment corriger sa déclaration via le service de télécorrection ?
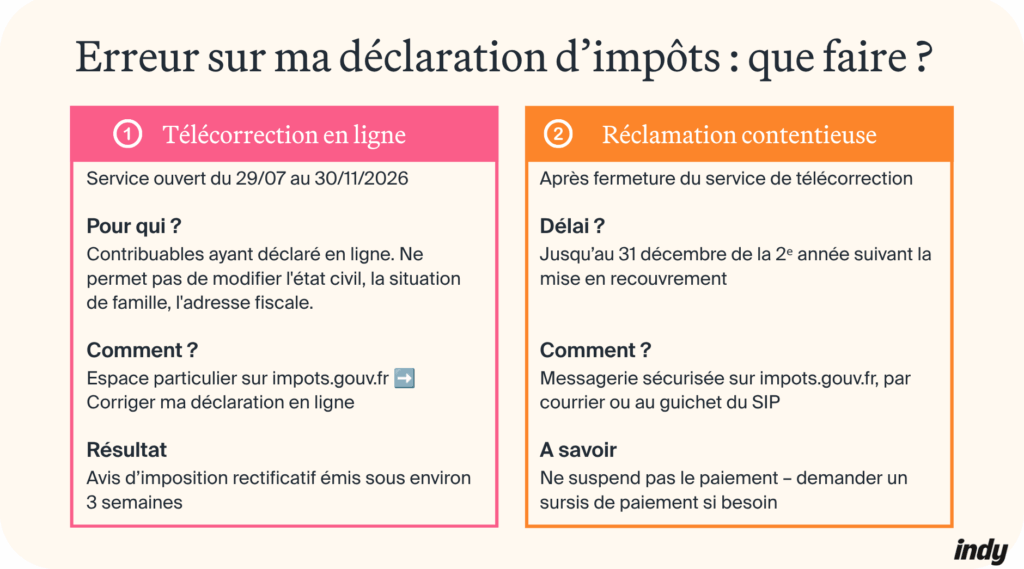
Les périodes et cas d’usage du service de correction en ligne
Vous avez commis une erreur lors de votre déclaration de revenus ? L’administration fiscale propose deux fenêtres successives pour la corriger directement en ligne, sans avoir à engager une procédure de réclamation.
Pendant la période de déclaration en ligne (avril à début juin)
Tant que le service de déclaration en ligne est ouvert, vous pouvez modifier votre déclaration autant de fois que nécessaire, sans limitation. Il suffit de vous connecter à votre espace sur impots.gouv.fr, de rouvrir votre déclaration et d’apporter les corrections souhaitées. Chaque nouvelle soumission annule et remplace la précédente.
Pendant l’ouverture du service de correction en ligne
Une fois votre avis d’imposition reçu, un service de correction dédié est accessible depuis votre espace Particulier sur impots.gouv.fr. Ce service est ouvert aux contribuables ayant déclaré en ligne, y compris ceux relevant de la déclaration automatique. Il permet de modifier la quasi-totalité des éléments déclarés. Un avis d’imposition rectificatif est alors émis dans un délai d’environ trois semaines.
Ce que le service de télécorrection ne permet pas de modifier
Le service de correction en ligne couvre la grande majorité des rectifications possibles, mais il présente des limites. Deux catégories de contribuables ne peuvent pas l’utiliser ou ne peuvent l’utiliser que partiellement.
Les contribuables ayant déposé une déclaration papier n’ont pas accès au service de télécorrection. Ils doivent directement adresser une déclaration rectificative à leur service des impôts des particuliers (SIP), accompagnée d’un courrier explicatif et des justificatifs correspondants.
Pour les déclarants en ligne, le service ne permet pas de modifier :
- Les éléments relatifs à l’état civil ;
- La situation de famille (mariage, Pacs, rupture de Pacs, divorce, décès) ;
- L’adresse de résidence fiscale au 01/01/2026 ;
- L’adresse de l’étudiant rattaché au foyer fiscal ;
- La désignation d’un tiers de confiance ;
- L’adresse d’envoi du courrier en cas de correction par un mandataire (tutelle ou curatelle).
Pour ces éléments, deux options s’offrent à vous : utiliser la messagerie sécurisée de votre espace Finances publiques (onglet « Écrire » → formulaire « Réclamation, contestation » → « Impôt sur le revenu »), en joignant les pièces justificatives ; ou adresser une déclaration rectificative papier à votre SIP, accompagnée d’un courrier explicatif précisant qu’elle annule et remplace la déclaration initiale.
Comment faire une réclamation après la fermeture de la télécorrection ?
Le délai de réclamation (jusqu’au 31 décembre de la 2ᵉ année suivante)
Lorsque le service de télécorrection est fermé, la procédure de réclamation contentieuse prend le relais. Elle est encadrée par l’article R.196-1 du livre des procédures fiscales (🔎 ici), qui fixe les délais au-delà desquels toute demande de remboursement devient irrecevable.
Pour l’impôt sur le revenu, vous disposez d’un délai courant jusqu’au 31 décembre de la deuxième année suivant celle de la mise en recouvrement, telle qu’indiquée sur votre avis d’imposition.
Exemple :
Votre impôt sur les revenus 2024 a été mis en recouvrement en 2025. Vous pouvez déposer une réclamation jusqu’au 31 décembre 2027. Pour les revenus 2025, mis en recouvrement en 2026, le délai expire le 31 décembre 2028. Pour ne manquer aucune échéance, référez-vous à notre calendrier fiscal.
Bon à savoir : le délai est plus court pour les impôts locaux (taxe foncière, taxe d’habitation sur les résidences secondaires) : la réclamation doit être déposée avant le 31 décembre de l’année suivant celle de la mise en recouvrement.
Les pièces à fournir et le canal à privilégier (espace en ligne, courrier)
La messagerie sécurisée en ligne
Le canal le plus pratique reste la messagerie sécurisée de votre espace Particulier sur impots.gouv.fr. Sélectionnez le formulaire « Je signale une erreur sur le calcul de mon impôt ». Ce canal permet un suivi en temps réel de votre demande et évite les délais postaux.
Les autres canaux disponibles
En l’absence d’accès en ligne, vous pouvez adresser un courrier libre à votre SIP, en mentionnant vos nom, prénom, adresse, la nature de l’impôt contesté, les motifs de la réclamation et votre signature. Le dépôt au guichet reste également possible.
Les pièces à joindre
Quelle que soit la voie choisie, joignez systématiquement : l’avis d’imposition concerné, les justificatifs de l’erreur (factures, attestations, contrats), tout document démontrant le bien-fondé de votre demande, ainsi que vos coordonnées bancaires si vous souhaitez un remboursement.
Le sursis de paiement
Déposer une réclamation ne suspend pas automatiquement votre obligation de payer. Vous restez redevable de l’impôt contesté dans les délais initiaux.
Toutefois, vous pouvez demander un sursis de paiement conjointement à votre réclamation. Si le montant contesté dépasse 4 500 €, l’administration peut exiger des garanties, comme une caution bancaire. En cas de rejet, une majoration de 10 % s’applique sur les sommes dues.
Bon à savoir : une situation fiscale régularisée vous permettra d’obtenir sans difficulté une attestation de régularité fiscale si elle vous est demandée.
Que se passe-t-il après le dépôt de la réclamation ?
Le délai de réponse de l’administration fiscale
Le délai légal de 6 mois
Une fois votre réclamation déposée, l’administration fiscale dispose d’un délai légal de 6 mois pour vous apporter une réponse. Ce délai court à compter de la date de présentation de votre demande. Si vous avez déposé votre réclamation via la messagerie sécurisée, vous pouvez suivre son avancement en temps réel depuis votre espace Particulier sur impots.gouv.fr.
En cas d’acceptation
L’administration procède au dégrèvement et, si nécessaire, au remboursement du trop-payé. Un avis de dégrèvement vous est alors notifié par écrit, précisant les sommes restituées.
En cas de rejet total ou partiel
La décision vous est notifiée par écrit et doit être motivée. Vous disposez alors de plusieurs recours :
- Saisir le conciliateur fiscal départemental, gratuitement et sans condition de délai ;
- Faire appel au médiateur des finances publiques ;
- Contester la décision devant le tribunal administratif, dans un délai de 2 mois suivant la notification du rejet.
Bon à savoir : si vous ne recevez aucune réponse dans les 6 mois suivant le dépôt de votre réclamation, ce silence vaut décision implicite de rejet. Vous pouvez alors saisir directement le tribunal administratif, sans attendre une notification écrite.
Le remboursement du trop-payé : sous quelle forme et sous quel délai ?
La forme du remboursement
Une fois votre réclamation acceptée, l’administration fiscale procède au dégrèvement des sommes indûment perçues. Le remboursement est effectué par virement bancaire, sur le compte enregistré dans votre espace Finances publiques. Pensez à vérifier que vos coordonnées bancaires sont bien à jour avant de déposer votre réclamation.
La restitution des garanties
Si vous aviez demandé un sursis de paiement et fourni des garanties, celles-ci vous sont intégralement restituées dès l’acceptation de votre demande.
Bon à savoir : votre remboursement peut être accompagné d’intérêts moratoires, prévus par l’article L.208 du LPF. Ils sont calculés automatiquement par l’administration, de la date de votre paiement jusqu’au jour du remboursement effectif. Vous n’avez pas à les demander explicitement : si votre réclamation est acceptée, l’administration les applique d’office.
Comment éviter ce type d’erreur à l’avenir ?
La meilleure façon d’éviter une erreur de déclaration est d’anticiper. Quelques bonnes pratiques suffisent à sécuriser votre situation fiscale tout au long de l’année :
- Conservez vos justificatifs au fil de l’eau : factures, attestations, contrats. Ne les rassemblez pas dans l’urgence en mai ;
- Tenez une liste de vos charges déductibles selon votre statut : pension alimentaire, travaux, frais de gestion, cotisations de retraite ;
- Vérifiez chaque année votre régime d’imposition, notamment si vous percevez des revenus fonciers ou des revenus de location meublée : le régime réel est souvent plus avantageux ;
- Pour les professionnels, des déclarations comme la 2031 ou les déclarations de TVA concentrent de nombreuses erreurs évitables. Notre logiciel de comptabilité en ligne Indy centralise vos transactions, détecte automatiquement la TVA, conserve vos justificatifs à valeur probante et génère vos déclarations fiscales en toute conformité.