Offre exclusive : Créez votre entreprise gratuitement :



- Pour obtenir un crédit immobilier en profession libérale, les banques demandent le plus souvent 2 à 3 exercices bénéficiaires et reconstituent vos revenus à partir de vos derniers bénéfices, avec des méthodes qui varient d’un établissement à l’autre ;
- La norme du HCSF limite le taux d’effort à 35 % assurance comprise et la durée à 25 ans. Des dérogations sont toutefois possibles ;
- Un apport d’environ 10 % du prix, qui couvre en général les frais de notaire et de garantie, rassure la banque, surtout si vous gardez en plus une épargne de précaution après l’achat ;
- En micro-BNC, le revenu retenu dépend de la méthode de chaque banque, qui part souvent du chiffre d’affaires après abattement de 34 % ;
- Le choix de l’assurance emprunteur est essentiel : vérifiez les garanties en cas d’incapacité de travail, les délais de franchise et les exclusions du contrat.
Vous exercez en profession libérale et souhaitez acheter votre résidence principale ou un investissement locatif ? Obtenir un crédit immobilier en profession libérale est tout à fait possible, même sans CDI. La banque examine toutefois vos revenus, l’ancienneté de votre activité, votre apport personnel et votre capacité à rembourser le prêt. Médecin, avocat, kinésithérapeute, architecte ou consultant indépendant : découvrez les conditions d’obtention d’un prêt immobilier, les justificatifs à préparer et les solutions pour renforcer votre dossier.
Du pilotage en temps réel à l’automatisation de votre comptabilité : générez toutes vos déclarations fiscales en vous laissant guider par la plateforme
Une banque prête-t-elle à une profession libérale ?
Oui. Rien n’empêche une banque de financer l’achat d’une résidence principale, secondaire ou locative pour un travailleur indépendant, et les professions libérales constituent une clientèle que beaucoup d’établissements connaissent bien, avec parfois des agences ou des conseillers dédiés.
La différence avec un salarié tient surtout à la manière de prouver vos revenus : la banque remplace les bulletins de paie par vos déclarations de résultats.
Les normes du Haut Conseil de stabilité financière (HCSF) s’appliquent de la même façon à tous les emprunteurs, mais elles fixent des plafonds, pas un droit au crédit. Chaque banque évalue votre dossier selon ses propres critères, qui peuvent varier en fonction de votre profession :
- Pour les professions de santé (médecin, dentiste, infirmier, kinésithérapeute, sage-femme), la banque examine notamment la régularité des revenus, l’existence d’une patientèle et, en cas d’installation récente, les perspectives de développement de l’activité ;
- pour les professions juridiques et du chiffre (avocat, notaire, expert-comptable), elle regarde la récurrence des honoraires et le mode d’exercice, seul ou en structure ;
- pour les professions libérales non réglementées (consultant, graphiste, formateur, développeur), la banque attend souvent plus d’ancienneté et vérifie que l’activité ne dépend pas d’un ou deux clients.
Les conditions d’un prêt immobilier en profession libérale
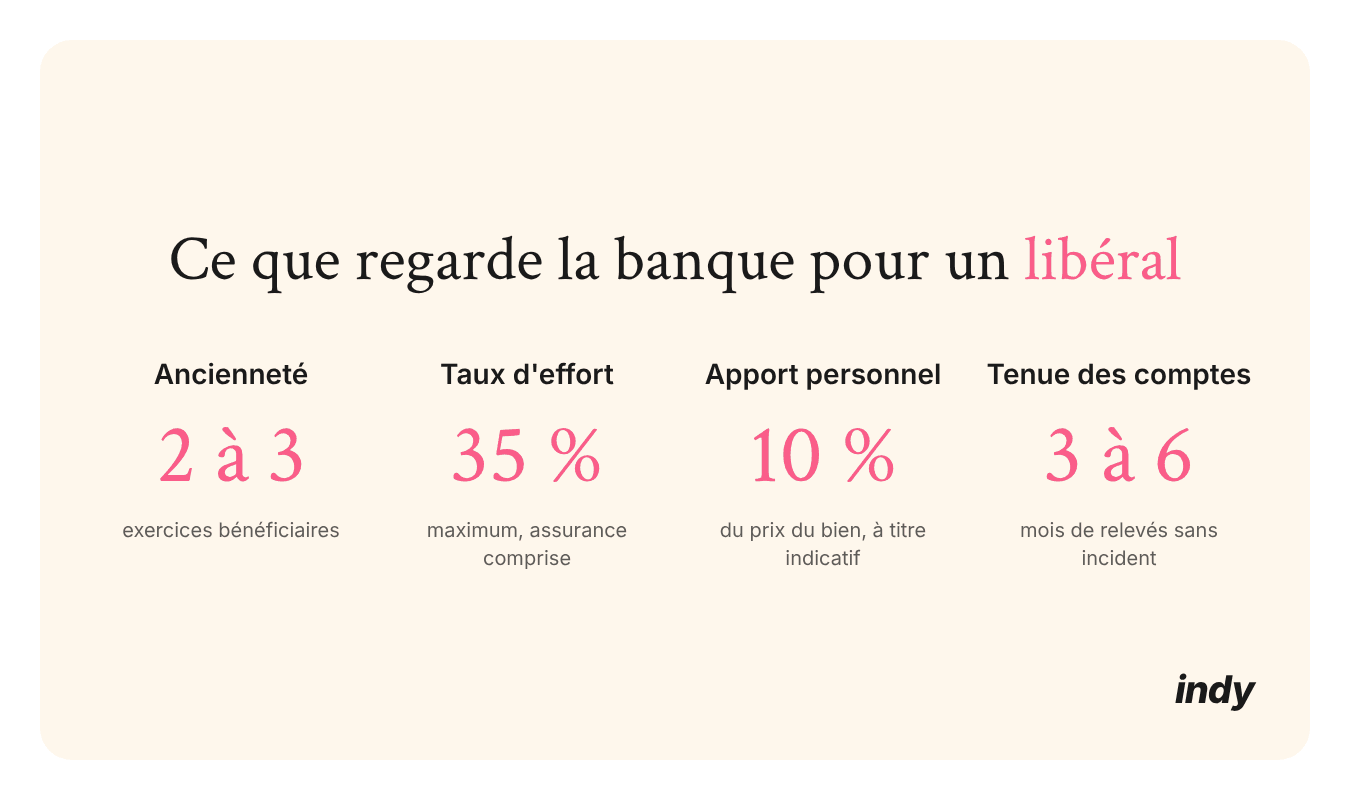
Quatre critères pèsent particulièrement dans la décision : votre ancienneté d’activité, votre taux d’effort, votre apport personnel et la tenue de vos comptes.
Ancienneté et bilans bénéficiaires
La pratique la plus répandue consiste à demander 3 exercices complets, avec trois déclarations 2035 pour les professionnels au régime de la déclaration contrôlée, trois déclarations de chiffre d’affaires pour les micro-entrepreneurs ou trois bilans pour les professionnels en société. Certains établissements acceptent deux exercices lorsque les revenus progressent, et une reprise de patientèle ou de clientèle peut permettre d’emprunter plus tôt. La banque privilégie des revenus réguliers et une activité pérenne, avec des résultats idéalement stables ou en hausse.
| Profil | Ancienneté souvent demandée | Point d’attention de la banque |
| Profession de santé | Variable, parfois dès l’installation | Projet d’installation, patientèle reprise |
| Profession juridique ou du chiffre | 2 à 3 ans | Récurrence des honoraires, mode d’exercice |
| Profession libérale non réglementée | 3 ans | Diversité de la clientèle |
| Micro-entrepreneur libéral | 3 ans | Évolution du chiffre d’affaires, charges réelles |
Ces durées sont des repères indicatifs, et non des règles systématiques. Chaque banque applique ses propres critères, et un dossier solide peut faciliter l’obtention d’un prêt malgré une ancienneté d’activité plus courte.
Taux d’effort et durée du prêt
Le Haut Conseil de stabilité financière fixe un taux d’effort maximal de 35 %, assurance emprunteur comprise, et une durée de prêt généralement limitée à 25 ans. Celle-ci peut atteindre 27 ans dans certains cas, notamment pour un achat sur plan ou des travaux importants. Les banques peuvent déroger à ces règles pour une partie limitée des crédits accordés, en privilégiant notamment l’achat d’une résidence principale. Cette souplesse ne garantit pas l’obtention d’un prêt.
Même si vous respectez ces plafonds, la banque évalue aussi votre reste à vivre, c’est-à-dire la somme dont vous disposez chaque mois après le paiement de vos charges de crédit. Elle prend également en compte la régularité de vos revenus et l’épargne dont vous disposez.
Apport personnel et épargne
Un apport d’environ 10 % du prix du bien permet généralement de couvrir les frais de notaire et de garantie. Ce n’est pas une obligation légale : certaines banques peuvent financer une part plus importante selon votre profil. Un apport plus élevé peut aussi faciliter la négociation du prêt. Enfin, conserver une épargne de précaution après l’achat est un atout pour faire face à une baisse d’activité ou à un arrêt de travail.
Une gestion bancaire sans incident
La banque examine vos relevés de compte des 3 à 6 derniers mois, personnels et professionnels. Découverts répétés, rejets de prélèvement ou retards de cotisations sociales pèsent lourd dans un dossier d’indépendant.
À l’inverse, une épargne mensuelle régulière et des cotisations à jour auprès de l’Urssaf et de votre caisse de retraite renforcent votre crédibilité.
Calculer votre capacité d’emprunt de libéral pas à pas
Sans bulletin de salaire, la banque estime vos revenus à partir de vos bénéfices non commerciaux (BNC) ou de la rémunération que vous percevez si vous exercez en société. Chaque établissement applique ses propres critères, notamment pour tenir compte des amortissements et des dividendes. Voici les méthodes les plus courantes :
- au régime de la déclaration contrôlée, la banque part du résultat de votre déclaration 2035, déjà diminué de vos charges professionnelles et de vos cotisations sociales obligatoires ;
- elle fait le plus souvent la moyenne des deux ou trois derniers exercices, mais peut retenir le plus faible si vos résultats baissent ;
- certaines banques réintègrent les dotations aux amortissements, qui réduisent le bénéfice sans correspondre à une sortie d’argent ;
- en société (SELARL, SELAS), elle retient votre rémunération et, selon les cas, une partie des dividendes versés régulièrement, en analysant aussi les comptes de la société.
Pour illustrer le calcul, prenons l’exemple d’une kinésithérapeute dont le BNC s’élève à 54 000 € en 2023, 60 000 € en 2024 et 66 000 € en 2025, et qui rembourse déjà un crédit auto de 250 € par mois. Comparons deux méthodes que les banques peuvent utiliser pour évaluer sa capacité d’emprunt.
| Étape | Moyenne sur 3 ans | Exercice le plus faible |
| Revenu annuel retenu | 60 000 € | 54 000 € |
| Revenu mensuel | 5 000 € | 4 500 € |
| Charges de crédit maximales (35 %) | 1 750 € | 1 575 € |
| Mensualité immobilière maximale, assurance comprise (après le crédit auto de 250 €) | 1 500 € | 1 325 € |
| Mensualité immobilière hors assurance (après 50 € d’assurance) | 1 450 € | 1 275 € |
| Montant empruntable sur 25 ans à 3,3 % hors assurance | Environ 296 000 € | Environ 260 000 € |
Ces montants sont indicatifs : ils sont calculés hors frais de garantie, frais de dossier et autres frais annexes, et ne constituent pas une offre de prêt.
Avec la méthode de la moyenne, la kinésithérapeute rembourse 1 750 € de crédits par mois, assurance emprunteur comprise, et conserve un reste à vivre d’environ 3 250 €. Selon la méthode retenue par la banque, sa capacité d’emprunt varie d’environ 35 000 €, d’où l’intérêt de présenter des résultats réguliers et de comparer plusieurs établissements. Le taux nominal de 3,3 %, hors assurance et hors frais annexes, est donné à titre illustratif : le taux réellement proposé dépend du marché et du profil de l’emprunteur.
Bon à savoir : si vous préparez un achat immobilier, évitez de réduire artificiellement votre bénéfice dans les exercices qui précèdent votre demande, par exemple en avançant des dépenses non indispensables. Un résultat plus faible diminue aussi le revenu retenu par la banque, et donc votre capacité d’emprunt. Anticipez ces arbitrages avec votre comptable.
Le cas particulier du micro-BNC
En micro-entreprise, vous déclarez un chiffre d’affaires et non un bénéfice. Pour l’impôt sur le revenu, l’administration fiscale applique un abattement forfaitaire de 34 % aux revenus relevant du micro-BNC. Les banques peuvent toutefois évaluer vos revenus différemment, ce qui influe sur votre capacité d’emprunt :
- certaines retiennent le revenu imposable, c’est-à-dire le chiffre d’affaires après abattement ;
- d’autres tiennent compte du chiffre d’affaires, des cotisations sociales réellement payées et des frais professionnels supportés ;
- la plupart regardent l’évolution du chiffre d’affaires sur 3 ans et la diversité de vos clients.
Pour permettre à la banque d’étudier votre situation réelle, présentez vos déclarations de chiffre d’affaires, vos justificatifs de cotisations et, si nécessaire, un récapitulatif de vos charges. La méthode de calcul retenue reste propre à chaque établissement.
Un chiffre d’affaires stable ou en hausse rassure la banque. Si votre activité approche du plafond de 83 600 €, anticipez aussi un éventuel changement de régime, qui modifiera la présentation de vos revenus lors d’une future demande.
La checklist des documents à fournir
En plus des pièces demandées à tout emprunteur (pièce d’identité, justificatif de domicile, situation familiale, compromis de vente, tableaux d’amortissement des crédits en cours, justificatifs d’épargne), un professionnel libéral doit prouver la santé de son activité. Les pièces diffèrent selon votre mode d’exercice :
| Document | Exercice individuel (EI, micro) | Société (SELARL, SELAS, SCP) |
| Déclarations de résultats | 3 dernières déclarations 2035 et annexes, ou déclarations de chiffre d’affaires en micro | 3 dernières liasses fiscales et bilans de la société |
| Revenus personnels | 2 ou 3 derniers avis d’imposition | Avis d’imposition et justificatifs de rémunération et de dividendes |
| Année en cours | Situation comptable intermédiaire | Situation comptable intermédiaire de la société |
| Existence de l’activité | Inscription à l’ordre ou justificatif d’immatriculation | Statuts, extrait Kbis, répartition du capital |
| Relevés bancaires | 3 à 6 derniers mois, comptes personnels et professionnels | 3 à 6 derniers mois, comptes personnels et de la société |
Avec un logiciel de comptabilité comme Indy, votre déclaration 2035 et vos états comptables en cours d’année sont générés à partir de vos opérations bancaires, ce qui accélère la constitution du dossier.
Assurance emprunteur : protéger vos revenus de libéral
L’assurance emprunteur n’est pas obligatoire légalement, mais elle est généralement exigée par les banques pour accorder un prêt immobilier. En cas d’arrêt de travail ou d’invalidité, elle peut prendre en charge tout ou partie des mensualités, selon les garanties souscrites. Pour un professionnel libéral, il est donc important de vérifier les garanties et les exclusions du contrat, autant que son coût.
Ce que votre régime obligatoire couvre déjà
Depuis le 1er juillet 2021, les professionnels libéraux affiliés à la CNAVPL perçoivent des indemnités journalières de la CPAM en cas d’arrêt maladie, après 3 jours de carence et pendant 90 jours au maximum. Au-delà, le relais dépend de votre caisse : la CARMF pour les médecins, la CARPIMKO pour les paramédicaux ou la CAVEC pour les experts-comptables. Les avocats relèvent de la prévoyance du barreau pendant les 90 premiers jours, puis de la CNBF.
Ces indemnités restent souvent inférieures à vos revenus habituels et ne remboursent pas votre crédit : c’est le rôle de l’assurance emprunteur, dans la limite de la quotité assurée. Tenez-en compte pour choisir la durée de franchise : si vous êtes déjà indemnisé les premiers mois, une franchise de 90 jours peut suffire et réduire le coût de votre assurance.
Les garanties à vérifier dans votre contrat
Voici les principales garanties à examiner dans votre contrat d’assurance, car les conditions de prise en charge varient d’un assureur à l’autre :
- l’incapacité temporaire de travail (ITT) est-elle évaluée selon votre profession ou selon toute activité professionnelle ?
- quelle est la durée de franchise avant le début de la prise en charge des mensualités ?
- l’invalidité est-elle évaluée selon un barème professionnel, qui tient compte de votre métier, ou selon un barème général ?
- quelles exclusions s’appliquent, notamment en cas de problèmes de dos ou de troubles psychiques ?
- comment répartir la quotité entre co-emprunteurs en fonction des revenus de chacun ?
Vous n’êtes pas obligé de choisir le contrat proposé par votre banque : vous pouvez opter pour une délégation d’assurance dès la souscription, à condition de respecter l’équivalence des garanties exigées. La loi Lemoine permet également de changer d’assurance emprunteur à tout moment, sans frais, sous cette même condition.
Elle supprime aussi le questionnaire de santé pour certains crédits immobiliers, lorsque la part assurée sur l’encours cumulé des crédits ne dépasse pas 200 000 € par assuré et que le remboursement du prêt s’achève avant le 60e anniversaire de l’emprunteur.
Acheter son cabinet ou un local mixte : quel financement ?
Avant d’acheter, comparez le coût d’une acquisition avec celui d’une location de cabinet. L’achat nécessite généralement un apport personnel et vous engage sur plusieurs années, tandis que la location évite de mobiliser autant de capital au départ.
Si vous achetez, plusieurs montages sont possibles. Le choix dépend notamment de votre situation, de l’usage du local et de votre régime fiscal :
- Le prêt professionnel : il peut financer un local entièrement consacré à votre activité. Le traitement des intérêts d’emprunt et de l’amortissement dépend notamment du mode de détention du bien et de votre régime fiscal.
- Le local mixte : si le bien sert à la fois de logement et de cabinet, les modalités de financement et le traitement des charges peuvent varier selon l’usage des différentes parties du bien.
- La SCI : elle peut acheter les murs puis les louer à votre activité. Le traitement des loyers et des revenus locatifs dépend du respect des conditions applicables et du régime fiscal choisi.
Avant de vous décider, faites étudier les conséquences financières, fiscales et patrimoniales du montage par votre expert-comptable.
Attention : les intérêts d’emprunt de votre résidence principale ne sont généralement pas déductibles de vos revenus professionnels. Certaines charges peuvent être déductibles pour la part réellement affectée à l’activité, selon votre régime fiscal et les conditions applicables.
5 conseils pour faire accepter votre dossier
- Préparez vos comptes au moins 6 mois à l’avance : aucun découvert, une épargne mensuelle visible et des cotisations sociales à jour ;
- Appuyez-vous sur une comptabilité rigoureuse, pour que vos chiffres soient lisibles et fiables ;
- Rédigez une courte note de synthèse : parcours, type de clientèle, évolution de l’activité et explication d’une éventuelle année moins bonne ;
- Adressez-vous aux conseillers ou agences dédiés aux professionnels, qui ont l’habitude des déclarations 2035, ou à un courtier qui connaît les profils libéraux ;
- Négociez l’ensemble de l’offre : taux, type de garantie (caution ou hypothèque), modularité des échéances et coût de l’assurance.